
El IEE y Efpa piden reformar la fiscalidad del ahorro para impulsar la inversión.- El Instituto de Estudios Económicos, en colaboración con EFPA España, advierte de que España soporta una de las mayores cargas fiscales sobre el ahorro financiero de Europa y propone avanzar hacia un sistema más neutral, estable y competitivo.
La elevada fiscalidad que soporta el ahorro financiero en España está penalizando la inversión, reduciendo la rentabilidad de los ahorradores y restando competitividad a la economía. Esta es una de las principales conclusiones del informe La tributación del ahorro financiero en España y sus posibilidades de mejora, elaborado por el Instituto de Estudios Económicos (IEE) en colaboración con EFPA España.

El estudio sostiene que el actual marco tributario desincentiva la acumulación de patrimonio y favorece que muchos inversores tomen decisiones condicionadas por el tratamiento fiscal de los productos, en lugar de hacerlo por criterios de eficiencia económica. Ante esta situación, los autores defienden avanzar hacia un sistema basado en la neutralidad fiscal, la coherencia normativa y la estabilidad regulatoria, con el objetivo de impulsar el ahorro a largo plazo y canalizar más recursos hacia la inversión productiva.
España, entre los países con mayor presión fiscal sobre el ahorro
Uno de los aspectos más destacados del informe es la comparación internacional. Según el estudio, España mantiene una de las mayores cargas fiscales nominales sobre los productos de ahorro financiero entre las economías desarrolladas.
En el caso de los dividendos, la tributación conjunta de los beneficios empresariales —entre el Impuesto sobre Sociedades y el IRPF cuando se distribuyen— puede alcanzar un tipo máximo del 47,5%, frente al 38,8% de media de la Unión Europea.
Asimismo, el tipo marginal máximo aplicable a los dividendos en el IRPF asciende al 30% en España, mientras que la media se sitúa en torno al 25% en la OCDE y al 21% en la Unión Europea. En el caso de las ganancias patrimoniales, el gravamen máximo también alcanza el 30%, frente al 20% de media de la OCDE y al 18% de la Unión Europea.
Un sistema fiscal que condiciona las decisiones de inversión
El informe recuerda que el ahorro desempeña un papel esencial en cualquier economía. A nivel macroeconómico, favorece la formación de capital, impulsa la productividad y fortalece la capacidad de resistencia ante crisis económicas. Para los hogares, supone además una herramienta fundamental para financiar proyectos vitales, suavizar el consumo a lo largo del ciclo de vida y afrontar situaciones de incertidumbre.
Sin embargo, los autores advierten de que una elevada tributación reduce la rentabilidad neta de los productos financieros y dificulta que el ahorro se canalice hacia inversiones productivas. Además, un marco fiscal complejo o inestable puede provocar fenómenos de arbitraje fiscal, haciendo que los inversores prioricen aquellos productos con un tratamiento tributario más favorable en lugar de los más eficientes desde el punto de vista económico.
Por ello, el estudio defiende que cualquier reforma debería asentarse sobre tres principios: neutralidad, coherencia interna y estabilidad normativa, favoreciendo decisiones de inversión guiadas por criterios económicos y no fiscales.
Cómo ahorran los hogares españoles
El análisis también examina la evolución de las carteras financieras de los hogares desde comienzos de siglo. Entre las principales tendencias destaca la reducción progresiva del peso de las acciones cotizadas, el mantenimiento del protagonismo de los planes de pensiones y los seguros de vida y el crecimiento de los fondos de inversión, aunque con una evolución marcada por los distintos ciclos de mercado.
El informe también identifica una mayor preferencia por la liquidez, reflejada en el incremento del peso de las cuentas corrientes y depósitos utilizables para pagos, un comportamiento que los autores relacionan con un entorno económico más incierto.
Las diferencias también son significativas en función del nivel de renta. Los hogares con menores ingresos concentran gran parte de su patrimonio financiero en productos líquidos y de bajo riesgo, mientras que las rentas más elevadas destinan una mayor proporción de sus activos a acciones no cotizadas y participaciones empresariales.
Como ejemplo, el estudio señala que las cuentas y depósitos representan el 48% de los activos financieros de los hogares con menores ingresos, frente al 19% en los hogares con rentas más elevadas. Los autores atribuyen esta diferencia a las mayores necesidades de liquidez, las barreras económicas y de conocimiento para acceder a determinados productos y al propio diseño del sistema tributario.
Una reforma para favorecer el ahorro y el crecimiento
El informe concluye que una fiscalidad más competitiva contribuiría a aumentar la acumulación de ahorro, favorecer la inversión productiva y reforzar el potencial de crecimiento de la economía española. En este sentido, considera necesario avanzar hacia un marco tributario más estable, predecible y neutral, que incentive la planificación financiera a largo plazo y reduzca las distorsiones en las decisiones de inversión.
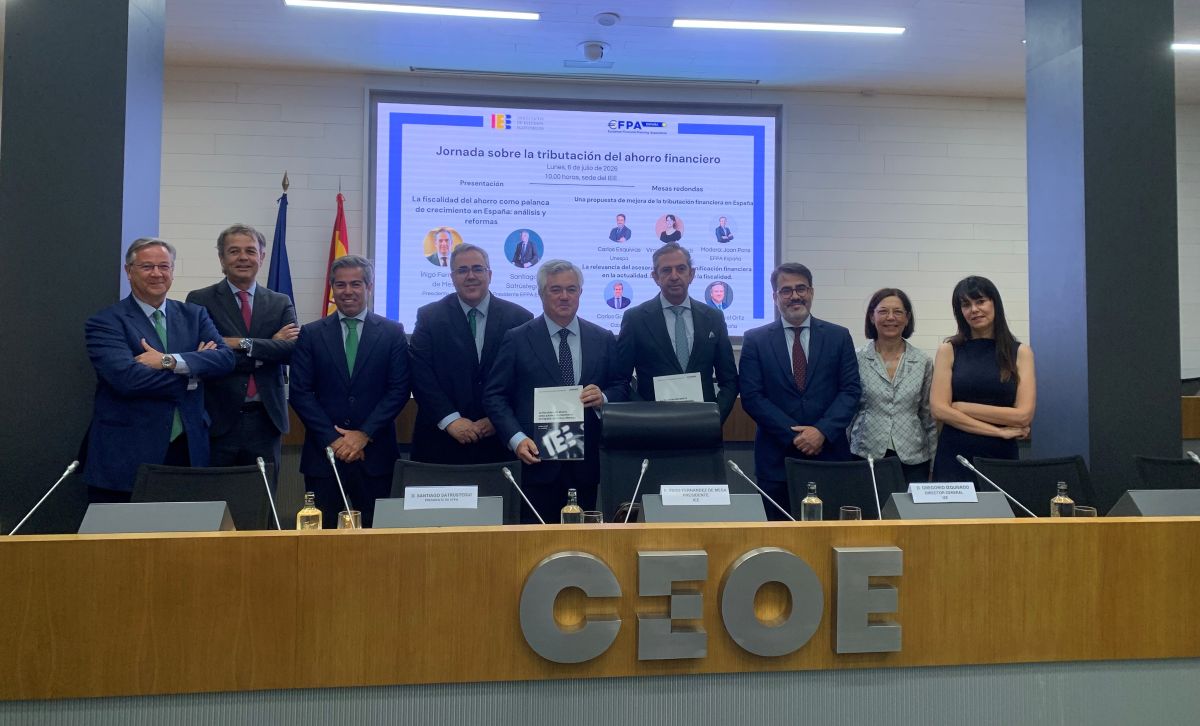
El estudio fue presentado por el Instituto de Estudios Económicos y EFPA España en un acto en el que participaron Íñigo Fernández de Mesa, presidente del IEE; Gregorio Izquierdo, director general del Instituto; y Santiago Satrústegui, presidente de EFPA España. En su elaboración han colaborado expertos de entidades y organizaciones como Banco Santander, Cobas Asset Management, AEB, Funcas, CECA, Unespa, Inverco, Cuatrecasas y KPMG, y su presentación se completó con una mesa redonda en la que participaron varios de sus autores.
✅ El IEE y Efpa piden reformar la fiscalidad del ahorro para impulsar la inversión, en tiempodeinversion.com


0 comentarios