
La carrera por la inteligencia artificial tiene un protagonista indiscutible en los semiconductores. Sin embargo, no todas las oportunidades pasan por fabricar los chips más avanzados ni por competir directamente con Taiwán, Corea del Sur o los grandes diseñadores estadounidenses.
Es una de las consecuencias de la nueva fase de la inteligencia artificial que analizábamos recientemente en Tiempo de Inversión, en la que las oportunidades de inversión en IA se están extendiendo más allá de las grandes tecnológicas, desde los semiconductores y la infraestructura hasta el software, la energía y la salud.

Europa juega una partida diferente.
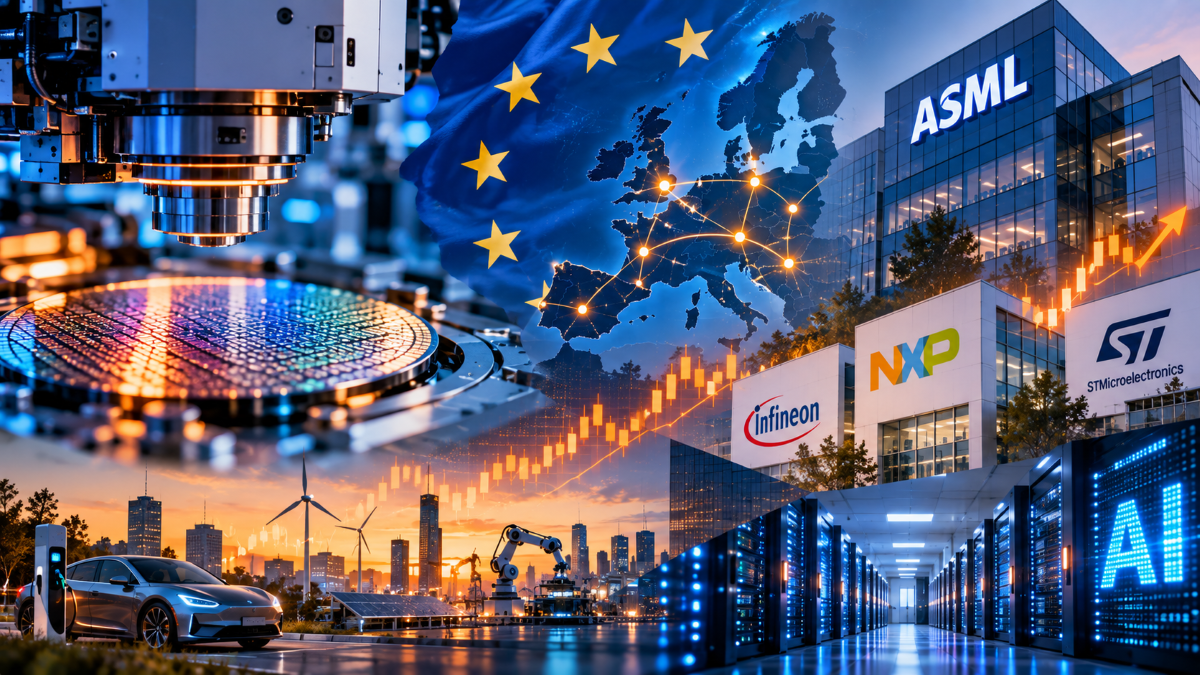
Compañías como ASML, ASM International o Besi ocupan posiciones relevantes en tecnologías necesarias para fabricar semiconductores, mientras STMicroelectronics, Infineon y NXP mantienen una importante presencia en chips analógicos y de potencia destinados a sectores como la automoción, la industria o la gestión energética.
Para Joran Mambir, especialista de producto de J. Safra Sarasin Sustainable AM, ahí reside precisamente una de las fortalezas de la industria europea: no intentar replicar el modelo asiático, sino aprovechar aquellas partes de la cadena de valor en las que Europa ya cuenta con conocimiento, especialización y posiciones competitivas consolidadas.
Europa no necesita fabricar el chip más avanzado para participar en la IA
La diferencia entre Europa y Asia resulta especialmente visible cuando se observa dónde se encuentra actualmente la capacidad de fabricación.

La estrategia europea de semiconductores se concentra principalmente en nodos maduros, utilizados ampliamente en automoción y aplicaciones industriales, en lugar de competir directamente en los nodos de vanguardia necesarios para los chips lógicos más avanzados o las memorias de última generación.
Esta especialización puede parecer alejada inicialmente del gran crecimiento asociado a la inteligencia artificial. Sin embargo, la industria de semiconductores es mucho más amplia que el procesador que finalmente termina instalado en un centro de datos.
Para producir los chips más sofisticados hacen falta máquinas, procesos de deposición, sistemas de litografía, tecnologías de empaquetado y una extensa cadena de proveedores especializados.
Y es precisamente en algunas de estas actividades donde Europa ocupa posiciones relevantes.
ASML: la tecnología europea imprescindible para fabricar los chips más avanzados
El ejemplo más evidente es ASML. La compañía neerlandesa posee una posición única en la litografía ultravioleta extrema (EUV), una tecnología indispensable para fabricar los chips lógicos y de memoria más avanzados.
Su caso permite entender una de las particularidades de la cadena mundial de semiconductores: una empresa europea puede ser fundamental para fabricar chips de última generación aunque esos chips no se produzcan en Europa.
Las máquinas de litografía permiten proyectar los patrones microscópicos que forman los circuitos de un semiconductor sobre las obleas de silicio. Cuanto más pequeños y complejos son esos circuitos, mayores son las exigencias tecnológicas del proceso.
La expansión de la inteligencia artificial y de la computación de alto rendimiento eleva precisamente la demanda de chips cada vez más sofisticados.
Por ello, la posición europea dentro del ecosistema no debe medirse únicamente por el número de fábricas instaladas en el continente. También importa quién proporciona la tecnología que hace posible producir esos semiconductores.
ASM International y Besi: dos piezas menos conocidas de la cadena
ASML es la compañía más reconocible, pero no la única. ASM International ocupa una posición destacada en deposición por capas atómicas y epitaxia, dos procesos de alta precisión utilizados para construir las complejas estructuras multicapa que forman los semiconductores modernos.
A medida que aumenta la complejidad de los chips, controlar con enorme precisión cada capa adquiere una importancia creciente.
Otro ejemplo es Besi, especializada en tecnologías relacionadas con el hybrid bonding o unión híbrida. Este proceso desempeña un papel importante en el empaquetado avanzado y en la integración tridimensional de los chips.
La relevancia de estas tecnologías aumenta a medida que resulta más difícil obtener mejoras simplemente reduciendo el tamaño de los transistores. Integrar distintos componentes de manera más eficiente se convierte así en otra vía para aumentar el rendimiento.
Para el inversor, estos ejemplos muestran que la exposición europea al crecimiento de los semiconductores no termina en los fabricantes de chips. Parte de su fortaleza está precisamente varios pasos antes, en las herramientas y procesos que permiten producirlos.
Esta forma de aproximarse a la IA conecta con una idea que también ha defendido Iván Martín, de Magallanes Value Investors: la inteligencia artificial también se construye con acero, cobre e industria. Detrás de la revolución digital existen fabricantes de equipos, materiales, redes eléctricas, refrigeración, automatización e ingeniería cuya importancia aumenta a medida que crece la infraestructura necesaria para sostenerla.
Infineon, NXP y STMicroelectronics: la otra fortaleza europea
Existe además una segunda vía europea que recibe menos atención cuando se habla de inteligencia artificial: los semiconductores analógicos y de potencia.
STMicroelectronics, Infineon y NXP mantienen posiciones destacadas en este mercado, suministrando chips para automoción, aplicaciones industriales y gestión energética. Son precisamente áreas estrechamente vinculadas con las fortalezas industriales históricas de Europa.
Estos chips cumplen funciones diferentes a las de los grandes procesadores destinados a entrenar modelos de IA. Gestionan energía, convierten señales, controlan maquinaria o permiten el funcionamiento de numerosos sistemas electrónicos.
Y la creciente digitalización de la economía multiplica los lugares en los que resultan necesarios.
La expansión de los centros de datos y de la infraestructura tecnológica también convierte la eficiencia energética en una cuestión cada vez más relevante. La capacidad de computación necesita electricidad, pero también sistemas capaces de gestionar esa energía de forma eficiente.
Es aquí donde la frontera entre tecnología, industria y energía comienza a difuminarse.
STMicroelectronics apuesta por el carburo de silicio
La estrategia de STMicroelectronics ofrece un ejemplo concreto de esa especialización.
La compañía lanzó en 2024 un campus de carburo de silicio en Sicilia, destinado a suministrar electrónica de potencia para vehículos eléctricos y sistemas industriales. No se trata de tecnología de vanguardia en el sentido de los nodos más pequeños utilizados en procesadores avanzados, sino de procesos maduros vinculados a aplicaciones en las que Europa ya dispone de una importante base industrial.
El ejemplo ayuda a entender la estrategia europea: especializarse allí donde el semiconductor está estrechamente ligado a la economía física.
Automóviles, fábricas, redes eléctricas, maquinaria y sistemas energéticos necesitan cada vez más electrónica. La expansión de la IA puede reforzar indirectamente esa tendencia a medida que aumenta la automatización y crecen las necesidades de infraestructura.
Dresde muestra qué tipo de fabricación busca Europa
La nueva fábrica de TSMC en Dresde también resulta reveladora. El fabricante taiwanés inició su construcción en 2024. La instalación está orientada a tecnologías de 28/22 nanómetros y 16/12 nanómetros, lejos de los nodos más avanzados empleados en los procesadores de IA de última generación.
El accionariado refleja además el carácter industrial del proyecto: TSMC controla el 70%, mientras Bosch, Infineon y NXP poseen un 10% cada una.
La fábrica no pretende convertir a Europa en competidora directa de Taiwán en los chips más avanzados. Responde principalmente a la necesidad de reforzar el suministro de semiconductores destinados a las industrias europeas.
Es una diferencia importante para entender dónde pueden encontrarse las oportunidades.
El fracaso de Magdeburgo muestra también los límites
Europa ha intentado atraer proyectos más ambiciosos, pero el resultado ha sido desigual.
La planta que Intel había proyectado en Magdeburgo, concebida para fabricar chips de última generación, fue cancelada en julio de 2025 dentro de la reestructuración de la compañía. Según el análisis de J. Safra Sarasin Sustainable AM, la decisión dejó al continente sin producción activa ni planes de fabricación en nodos avanzados.
Europa tampoco fabrica actualmente memorias DRAM, chips lógicos de alto rendimiento ni los semiconductores utilizados en los productos tecnológicos más exigentes en nodos de vanguardia.
La comparación con Taiwán explica por qué cerrar esa brecha resulta especialmente complejo.
Por qué no basta con construir fábricas
Replicar la capacidad taiwanesa exige mucho más que dinero. El ecosistema desarrollado alrededor de TSMC se ha construido durante más de 40 años y comprende proveedores de materiales y equipos, talento especializado, ingeniería de procesos y conocimiento acumulado sobre cómo mejorar continuamente los rendimientos de fabricación.
Incluso los miles de millones destinados a levantar nuevas fábricas fuera de Asia no reproducen automáticamente ese entramado industrial.
Por eso, J. Safra Sarasin Sustainable AM sostiene que las subvenciones públicas o la proximidad a los mercados finales, por sí solas, no pueden sustituir décadas de experiencia y madurez de la cadena de suministro.
Esta realidad cambia la pregunta para Europa. Quizá no se trate de preguntarse cómo alcanzar a TSMC, sino en qué tecnologías puede seguir siendo imprescindible aunque la fabricación más avanzada permanezca concentrada en Asia.
La oportunidad europea está en ser imprescindible
Ese cambio de perspectiva permite dibujar un mapa diferente de la industria europea. Por un lado aparecen ASML, ASM International y Besi, vinculadas al equipamiento y a procesos críticos para fabricar e integrar semiconductores.
Por otro, STMicroelectronics, Infineon y NXP, especializadas en áreas como los chips analógicos y de potencia, con aplicaciones en automoción, industria y gestión energética.
La conclusión de Joran Mambir es que estas capacidades posicionan a Europa “no como un gran centro de fabricación de chips en nodos avanzados, sino como un habilitador clave de la innovación global en semiconductores”.
Y esa distinción puede resultar especialmente relevante para los inversores.
Invertir en IA desde Europa significa mirar más allá de la IA
La expansión de la inteligencia artificial está haciendo visible hasta qué punto la economía digital depende de una extensa infraestructura física.
No basta con desarrollar mejores modelos. Hacen falta semiconductores, equipos para fabricarlos, tecnologías de empaquetado, sistemas de gestión energética y componentes capaces de trasladar la digitalización a automóviles, fábricas y redes eléctricas.
Europa no domina todos esos segmentos. Pero sí cuenta con compañías que ocupan posiciones relevantes en algunos de los puntos más especializados de la cadena.
La ampliación del universo de oportunidades también obliga a ser más selectivo. David Ardura, director de Inversiones de Finaccess Value, señalaba recientemente en TdI que estamos ante “un mercado para seleccionar, no para perseguir”. Su análisis plantea precisamente la necesidad de mirar más allá de los grandes ganadores iniciales de la IA y estudiar qué compañías pueden beneficiarse de la siguiente fase de adopción.
Por eso, la oportunidad europea dentro de la revolución de la IA puede ser diferente a la estadounidense o asiática.
Mientras Estados Unidos concentra buena parte de las grandes plataformas tecnológicas y Asia domina importantes segmentos de fabricación, Europa puede encontrar su espacio en las tecnologías y compañías que hacen posible que esa cadena funcione.
La clave no sería, por tanto, fabricar necesariamente el chip más avanzado. En determinados eslabones, puede resultar igual de estratégico fabricar la máquina, dominar el proceso o proporcionar el semiconductor especializado sin el que otros no pueden avanzar.


0 comentarios