
Los grandes inversores están revisando cómo distribuyen el riesgo ante un escenario marcado por la incertidumbre geopolítica, las valoraciones, la concentración de los mercados y las enormes necesidades de inversión asociadas a la inteligencia artificial.
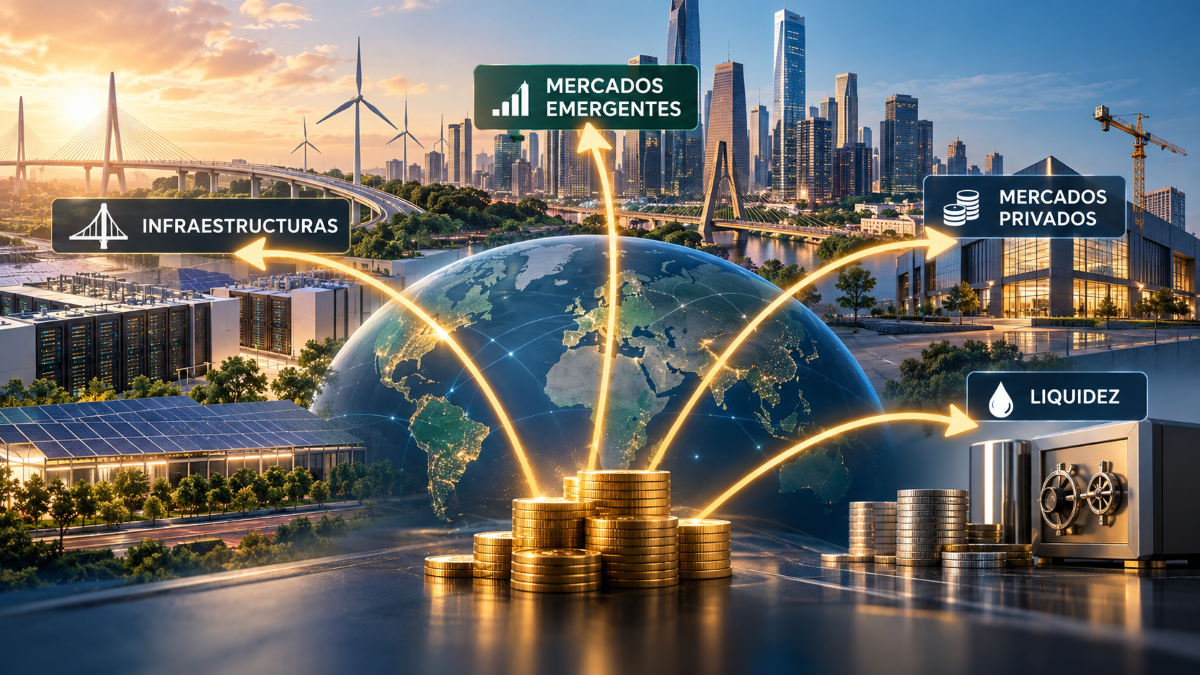
Los últimos estudios de Marsh, Morningstar, Preqin, MSCI y Schroders permiten identificar algunas tendencias comunes: más infraestructuras, mayor interés por emergentes y mercados privados, diversificación fuera de Estados Unidos y, al mismo tiempo, más liquidez.

No supone abandonar bolsa y bonos. Lo que está cambiando es la forma de entender la diversificación.
Infraestructuras: el activo que más quieren aumentar
El Global Asset Owner Barometer 2026 de Marsh ofrece una de las fotografías más recientes. El estudio recoge las respuestas de 430 grandes propietarios de activos de 25 países, que administran conjuntamente 5,76 billones de dólares.
Sus intenciones son reveladoras: el 51% pretende aumentar su exposición a infraestructuras, el 47% a renta variable emergente y el 41% a activos vinculados a la inflación.
El interés por las infraestructuras tiene una explicación que va más allá de autopistas, aeropuertos o redes de transporte. La expansión de la inteligencia artificial requiere inversiones masivas en centros de datos, redes eléctricas, generación energética y semiconductores. Marsh identifica precisamente la infraestructura vinculada a la IA como una de las fuerzas que están modificando las decisiones de asignación.

Además, determinadas infraestructuras cuentan con contratos de larga duración o mecanismos de actualización de precios que pueden proporcionar cierta protección frente a la inflación.
La revolución de la IA, por tanto, también puede invertirse fuera de las grandes compañías tecnológicas.
Los emergentes vuelven al radar
El segundo movimiento aparece en la renta variable emergente. Que un 47% de los inversores consultados por Marsh quiera aumentar su exposición resulta significativo después de años en los que Estados Unidos ha concentrado buena parte de la atención internacional.
La búsqueda de diversificación geográfica parece ir más allá. El Wealth Trends 2026 de MSCI señala que el 61% de los asesores consultados planea incrementar las asignaciones a mercados desarrollados fuera de Estados Unidos.
No significa necesariamente abandonar Wall Street. La cuestión es otra: cuánto riesgo supone depender excesivamente de un único mercado después de años de fuerte protagonismo de la bolsa estadounidense.
Los mercados privados quieren pasar del 19% al 23%
El tercer gran movimiento está ocurriendo fuera de los mercados cotizados.
El Asset Owner Perspectives Survey 2026 de Morningstar recoge las respuestas de 504 inversores institucionales que representan más de 20 billones de dólares en activos.
Actualmente destinan de media alrededor del 19% de sus carteras a mercados privados. Dentro de cinco años esperan que alcance el 23%.
¿La principal razón? Diversificar respecto a los mercados cotizados, seguida del potencial de obtener mayores retornos.
Private equity, deuda privada, infraestructuras o inmobiliario amplían el universo disponible para el inversor. Pero esa diversificación tiene un precio: menor liquidez, horizontes más largos y una mayor importancia de la selección del gestor.
¿Del 60/40 al 50/30/20?
El avance de estos activos empieza incluso a modificar una de las referencias tradicionales de la construcción de carteras.
El Institutional Allocation Study 2026 de Preqin señala que las asignaciones institucionales a mercados privados han aumentado desde 2021 y se aproximan progresivamente a estructuras más parecidas al 50/30/20 que al tradicional 60/40.
Junto a renta variable y renta fija aparece así un tercer bloque formado por mercados privados y otras inversiones alternativas.
Pero no se trata de sustituir una fórmula por otra. Preqin también advierte de que la ralentización de las distribuciones procedentes de inversiones privadas está limitando el capital disponible para nuevos compromisos.
La consecuencia es importante: los mercados privados pueden seguir ganando peso mientras aumenta, al mismo tiempo, la exigencia a la hora de seleccionar las inversiones.
Más activos privados, pero también más efectivo
Aquí aparece una de las aparentes contradicciones más interesantes.
Los grandes inversores quieren aumentar infraestructuras, emergentes y mercados privados, pero también están acumulando liquidez.
Según Marsh, el 38% pretende incrementar sus posiciones de efectivo durante los próximos doce meses, frente al 9% que expresaba esa intención un año antes. Además, el 37% ya había aumentado su liquidez durante los últimos doce meses.
El efectivo puede cumplir así una doble función: reducir riesgo y conservar capacidad para aprovechar oportunidades si aparecen correcciones.
En un mercado incierto, tener liquidez también puede ser una decisión de inversión.
Diversificar ya no significa simplemente tener muchos activos
Ese probablemente sea el principal mensaje que dejan estos estudios.
Una cartera puede contener decenas de fondos, acciones y bonos y seguir dependiendo de los mismos motores: Estados Unidos, las grandes tecnológicas, la IA o determinados factores de mercado.
La Global Investor Insights Survey 2026 de Schroders apunta precisamente hacia una diversificación cada vez mayor entre regiones, clases de activos, estilos y vehículos de inversión.
Los movimientos detectados en 2026 responden a esa búsqueda: infraestructuras para participar en las necesidades de inversión de largo plazo; emergentes y otros mercados para reducir concentración geográfica; mercados privados para incorporar fuentes diferentes de rentabilidad; y liquidez para mantener flexibilidad.
La cartera tradicional no está desapareciendo. Sus fronteras, simplemente, se están ampliando.
Y la pregunta relevante para el inversor quizá ya no sea cuántos activos diferentes tiene, sino cuántos motores de rentabilidad realmente distintos conviven en su cartera.


0 comentarios