
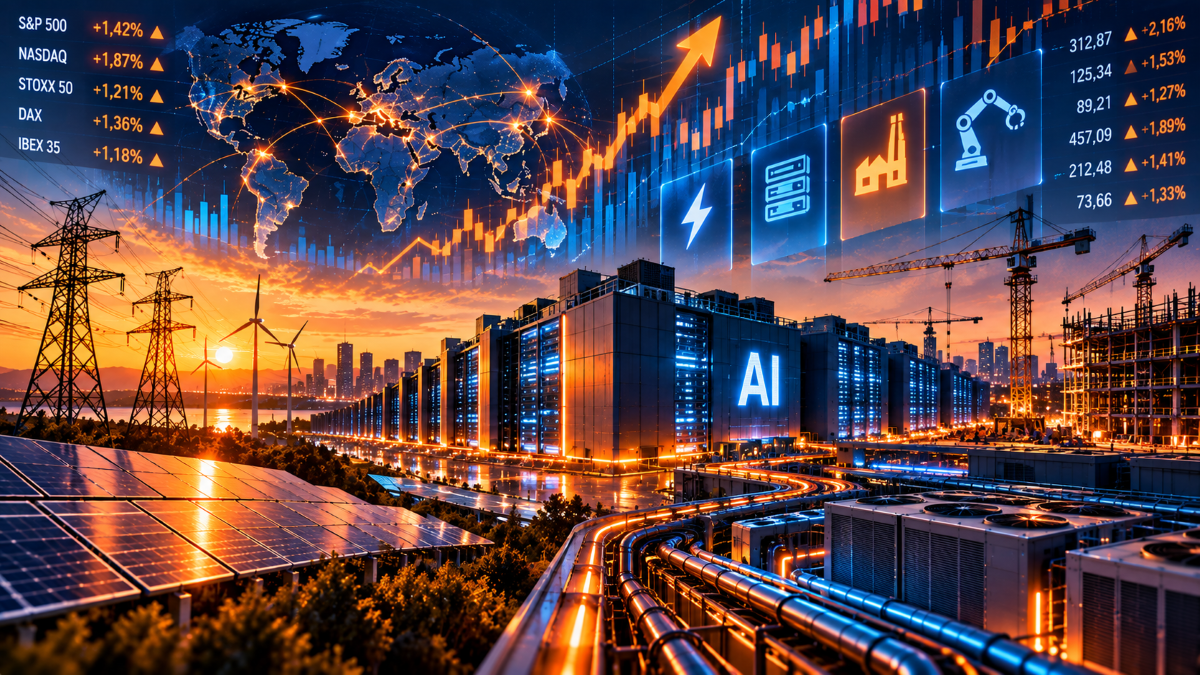
La inteligencia artificial puede parecer una revolución esencialmente digital, pero su crecimiento depende cada vez más de la economía física. Cada nuevo modelo necesita capacidad de computación y esa capacidad requiere centros de datos, electricidad, sistemas de refrigeración, conexiones, materiales, equipos y nuevas infraestructuras.
Esta realidad está ampliando considerablemente el universo de compañías que pueden beneficiarse del aumento de la inversión en IA.

Para Yan Taw Boon, director de estrategias temáticas para Asia en Neuberger, uno de los cambios más importantes es precisamente que “el auge de las infraestructuras de IA se está extendiendo más allá de la propia tecnología”. El capital está llegando a sectores como energía, construcción, automatización industrial y fabricación de componentes especializados necesarios para construir y gestionar centros de datos.
La consecuencia para el inversor es relevante: participar en el crecimiento de la inteligencia artificial ya no exige necesariamente concentrarse en unas pocas grandes compañías tecnológicas.
La IA se enfrenta a un problema físico
El crecimiento de los modelos de inteligencia artificial está disparando las necesidades de capacidad computacional. Pero instalar esa capacidad no consiste únicamente en comprar más procesadores.
Los chips tienen que instalarse en centros de datos. Esos centros necesitan terreno, permisos, edificios, conexiones eléctricas, sistemas de refrigeración y una infraestructura capaz de suministrar enormes cantidades de energía de manera continuada.
Los comentarios de Alex Stauffacher y Florence Kuang, de Conviction Equities, boutique de Vontobel, muestran hasta qué punto estos límites físicos están empezando a adquirir importancia.
La gestora identifica restricciones de oferta que ya se extienden desde los semiconductores hacia componentes críticos y materiales básicos. Más adelante en la cadena, el despliegue de nuevos centros de datos continúa encontrándose con cuellos de botella relacionados con el suministro eléctrico, los permisos de construcción y los retrasos en la disponibilidad de capacidad.
La paradoja es evidente: la tecnología puede avanzar muy deprisa, pero la infraestructura necesaria para desplegarla no puede construirse a la misma velocidad.
Esta dimensión física conecta con el análisis de Iván Martín, presidente y director de Inversiones de Magallanes Value Investors, publicado en Tiempo de Inversión: la inteligencia artificial también se construye con acero, cobre e industria. El crecimiento de los centros de datos termina trasladándose a materiales, electricidad, equipamiento y otras actividades industriales necesarias para ampliar la capacidad física sobre la que funciona la IA.
745.000 millones de dólares: la dimensión de la inversión
La escala del gasto permite entender por qué la IA está empezando a afectar a sectores aparentemente alejados del software.
Según las estimaciones manejadas por Vontobel, los hiperescaladores estadounidenses concentran el grueso de la inversión mundial en centros de datos y su gasto de capital podría alcanzar aproximadamente 745.000 millones de dólares este año.
Ese dinero no termina únicamente en semiconductores.
Una parte se destina a servidores y equipos tecnológicos, pero otra necesita financiar edificios, terrenos, sistemas eléctricos, refrigeración, almacenamiento, conexiones y toda la infraestructura necesaria para que la capacidad de computación pueda entrar en funcionamiento.
Esta dimensión física ayuda a explicar por qué la temática de inversión asociada a la IA empieza a desplazarse desde los grandes nombres tecnológicos hacia sus proveedores.
Energía: el gran cuello de botella de la IA
Entre todos esos recursos, uno empieza a resultar especialmente crítico: la electricidad.
La construcción de capacidad computacional puede acelerarse, pero cada nuevo centro de datos necesita acceso a una red capaz de suministrar grandes cantidades de energía.
El problema no termina en generar esa electricidad. También hay que transportarla, transformarla, distribuirla y gestionarla dentro de instalaciones que funcionan de manera prácticamente continua.
Por eso, el crecimiento de la IA empieza a conectar directamente la inversión tecnológica con el sector energético.
Vontobel incluye precisamente el suministro eléctrico entre los principales cuellos de botella que están retrasando la puesta en funcionamiento de nueva capacidad de centros de datos.
Para los inversores, esto amplía el mapa de posibles beneficiarios: desde generación y equipamiento eléctrico hasta compañías relacionadas con redes, refrigeración o gestión energética.
Construir centros de datos también es una oportunidad industrial
El segundo gran ámbito es la construcción.
Un centro de datos es una infraestructura física compleja. Antes de instalar los servidores hay que construir edificios preparados para soportar elevadas densidades de potencia, desarrollar sistemas de seguridad y refrigeración y garantizar conexiones eléctricas y de comunicaciones.
Además, los proyectos necesitan permisos y pueden enfrentarse a restricciones de capacidad local.
Neuberger considera precisamente que la inversión asociada a estas necesidades está trasladándose hacia la construcción y hacia los fabricantes de componentes especializados para los centros de datos.
Esto introduce una dimensión diferente en la revolución tecnológica: parte del crecimiento de la IA puede acabar reflejándose en los pedidos y flujos de caja de empresas industriales.
Automatización industrial: cuando la IA sale del centro de datos
Existe otra vía de crecimiento diferente: utilizar la inteligencia artificial para transformar procesos productivos.
Neuberger incluye la automatización industrial entre los sectores hacia los que se está extendiendo la inversión relacionada con la IA.
En este caso, la oportunidad no proviene únicamente de construir la infraestructura que necesita la inteligencia artificial, sino de incorporarla a fábricas, maquinaria y procesos industriales.
La combinación de software, sensores, electrónica y modelos capaces de interpretar grandes cantidades de datos puede permitir optimizar procesos, automatizar tareas o mejorar la utilización de los activos.
Así, la cadena de valor empieza a extenderse en dos direcciones.
Por un lado están las compañías necesarias para construir la infraestructura de IA. Por otro, aquellas capaces de utilizar la IA para transformar actividades económicas existentes.
Del chip a los componentes que hacen funcionar el centro de datos
También dentro del propio centro de datos existe una cadena de suministro mucho más amplia de lo que suele sugerir el debate bursátil.
La infraestructura necesita memoria y almacenamiento, pero también interconexiones, componentes eléctricos, refrigeración y numerosos equipos especializados.
El análisis de Edmond de Rothschild AM describe precisamente cómo el mundo físico está tratando de adaptarse al crecimiento de la demanda de IA: desde centros de datos y equipamiento energético hasta memoria, almacenamiento, chips e interconexiones ópticas.
Los semiconductores ofrecen un buen ejemplo de cómo se amplía esta cadena de valor. Como analizamos en Tiempo de Inversión, Europa no domina la fabricación de los chips más avanzados, pero ASML, Infineon, NXP, STMicroelectronics y otros especialistas europeos ocupan posiciones estratégicas en equipamiento, procesos de fabricación, semiconductores analógicos y chips de potencia.
La oportunidad, por tanto, puede encontrarse en diferentes capas de la infraestructura.
Pero existe también una advertencia importante: que aumente enormemente el gasto no significa que todos los proyectos vayan a generar retornos atractivos.
El gran interrogante: ¿quién rentabilizará toda esta inversión?
El volumen de capital movilizado por la IA obliga a plantear una segunda pregunta.
No basta con saber cuánto se va a invertir. Hay que saber qué rentabilidad generará ese dinero.
Vontobel señala que la durabilidad del ciclo dependerá finalmente del retorno sobre el capital invertido. Un centro de datos de última generación y con un elevado nivel de utilización podría obtener un ROIC de alrededor del 20%-30% cuando se alquila a clientes, pero una parte importante del capital desplegado todavía está en construcción, utiliza chips anteriores o se destina al entrenamiento interno de modelos.
Por ello, la gestora estima que los retornos agregados pueden situarse inicialmente cerca del coste de capital o ligeramente por debajo, aunque podrían mejorar conforme aumente la utilización de la capacidad instalada.
Esta cuestión resulta especialmente importante para el inversor porque introduce una diferencia fundamental entre crecimiento de la inversión y creación de valor.
Cinco billones hasta 2030
La dimensión futura del fenómeno puede ser todavía mayor.
Según el análisis de Xiadong Bao, gestor de renta variable internacional de Edmond de Rothschild AM, el gasto de capital acumulado entre 2026 y 2030 de Amazon, Alphabet, Meta, Microsoft, Oracle y CoreWeave podría alcanzar los 5 billones de dólares.
Pero los retornos de esos proyectos pueden variar significativamente.
Entre las variables que pueden condicionarlos se encuentran el coste de financiación, el precio de los tokens, la evolución tecnológica de los chips, los periodos de amortización, la regulación y la capacidad de la demanda final para crecer al mismo ritmo que la infraestructura.
La pregunta ya no es únicamente cuánto dinero absorberá la inteligencia artificial.
Es quién conseguirá convertir ese gasto en beneficios sostenibles.
De las grandes tecnológicas a los “picos y palas” de la IA
Para el inversor, este cambio amplía considerablemente el universo de análisis.
Semiconductores y grandes plataformas tecnológicas siguen siendo fundamentales, pero alrededor de ellos está creciendo una economía física formada por energía, centros de datos, construcción, equipamiento eléctrico, refrigeración, automatización y componentes especializados.
Es el equivalente contemporáneo a los “picos y palas” de una fiebre del oro: empresas que no necesariamente desarrollan la inteligencia artificial, pero proporcionan las herramientas y la infraestructura necesarias para que otros puedan hacerlo.
Neuberger considera que esta expansión ofrece a los inversores un abanico más amplio de oportunidades y permite reducir la dependencia de un pequeño grupo de grandes valores tecnológicos.
Pero el crecimiento de la inversión tampoco garantiza automáticamente buenos retornos. Esa necesidad de diferenciar entre inversión y creación de valor es precisamente una de las conclusiones del análisis de cinco gestoras publicado recientemente en Tiempo de Inversión sobre dónde están buscando ahora las nuevas oportunidades de inversión en IA.
La siguiente fase puede estar menos determinada por la simple exposición a la tecnología y más por la capacidad de las compañías para transformar ese crecimiento en beneficios, flujo de caja y retornos sobre el capital sostenibles.
Ahí puede estar una de las grandes cuestiones de inversión de la próxima etapa de la IA: no solo quién desarrolla la tecnología, sino quién gana dinero construyendo el mundo físico que necesita para funcionar.


0 comentarios