
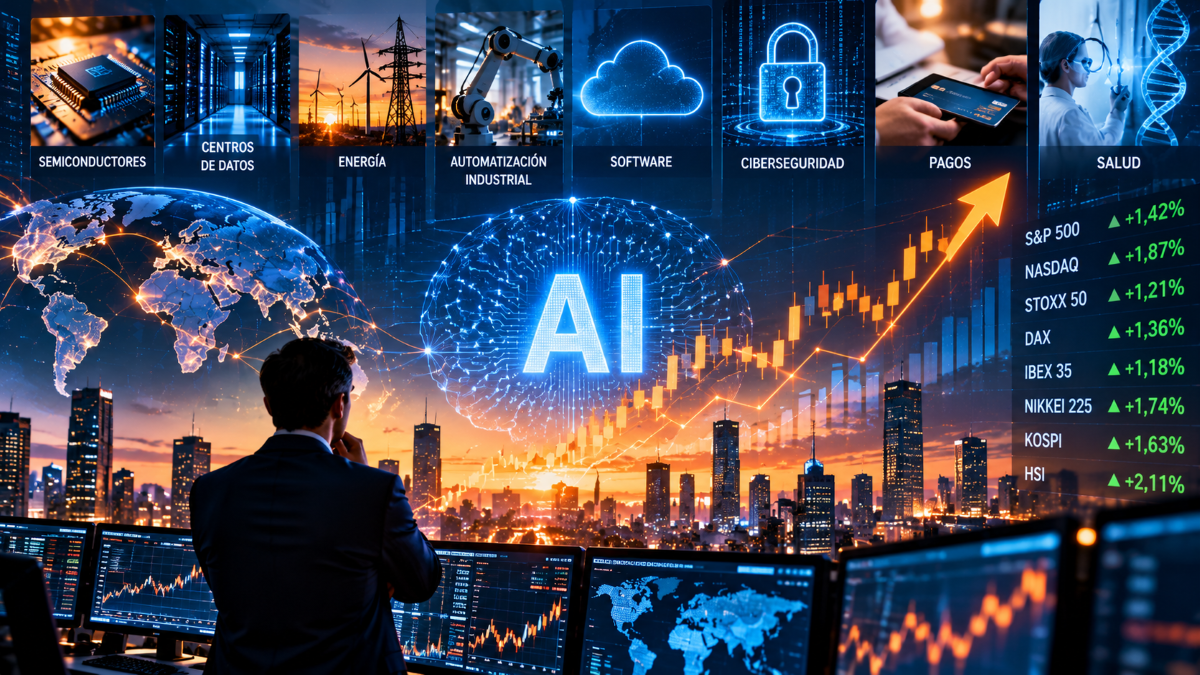
La primera fase del boom de la inteligencia artificial ha estado marcada por una carrera para construir la infraestructura necesaria para hacerla posible. Semiconductores, memoria, centros de datos y capacidad energética han absorbido cantidades extraordinarias de capital.
Pero construir la infraestructura es solo una parte de la historia.

A medida que aumenta la capacidad disponible, la pregunta para los inversores empieza a cambiar: ¿qué compañías serán capaces de utilizar toda esa infraestructura para generar beneficios?
Es el cambio de fase que ya analizábamos en Tiempo de Inversión al estudiar dónde están buscando ahora las gestoras las nuevas oportunidades de inversión en IA: el foco empieza a ampliarse desde la construcción de infraestructura hacia la adopción, la monetización y la capacidad de las compañías para transformar la tecnología en resultados económicos.
Para Xiadong Bao, gestor de renta variable internacional de Edmond de Rothschild AM, la inversión en inteligencia artificial está entrando precisamente en esa segunda etapa.
“Tras el episodio de FOMO alrededor de las infraestructuras de IA, como la memoria, los semiconductores o la capacidad energética de los centros de datos, la verdadera oportunidad de inversión en la era de la IA agéntica reside ahora en la monetización”, sostiene.

La transición puede modificar considerablemente el mapa de oportunidades. Después de los fabricantes de chips y quienes construyen los centros de datos, el protagonismo podría desplazarse progresivamente hacia las compañías capaces de convertir la IA en productos, servicios, ahorro de costes y resultados por los que sus clientes estén dispuestos a pagar.
De construir la IA a ganar dinero con ella
La magnitud de la primera fase resulta difícil de ignorar.
Según las estimaciones recogidas por Edmond de Rothschild AM, el gasto de capital acumulado entre 2026 y 2030 de Amazon, Alphabet, Meta, Microsoft, Oracle y CoreWeave podría alcanzar los 5 billones de dólares.
Buena parte de ese capital se dirige a construir las denominadas “fábricas de tokens”: centros de datos, chips, memoria, almacenamiento, energía e interconexiones capaces de proporcionar la capacidad computacional necesaria.
Esta segunda fase llega después de una extraordinaria movilización de capital hacia la economía física de la inteligencia artificial. Como hemos analizado en TdI, energía, centros de datos, construcción y automatización se han convertido en otros sectores beneficiados por el boom de la IA, ante la necesidad de proporcionar electricidad, refrigeración, instalaciones y equipamiento a la creciente capacidad computacional.
Los semiconductores han sido uno de los principales beneficiarios de esa primera etapa. Pero las oportunidades tampoco se limitan a los grandes diseñadores estadounidenses. En Tiempo de Inversión hemos analizado cómo Taiwán, Japón y Corea del Sur forman un “triángulo dorado” para buscar oportunidades vinculadas al crecimiento de la IA, con compañías especializadas en memoria, materiales, equipos, pruebas y componentes.
Pero para justificar semejante inversión no basta con construir más infraestructura.
Los usuarios finales —empresas y consumidores— tendrán que generar una demanda suficiente para rentabilizarla. Y ahí aparece una diferencia fundamental entre desarrollo tecnológico y creación de valor económico.
El propio Bao advierte de la necesidad de distinguir entre “participar en la especulación asociada a una megatendencia” y realizar inversiones orientadas a la “creación sostenible de valor”.
El software puede ser uno de los siguientes beneficiarios
Dentro de esta segunda fase, Edmond de Rothschild AM identifica un sector especialmente interesante: el software.
“Uno de los ámbitos de monetización de la IA que el mercado sigue infravalorando es el software”, señala Bao.
El razonamiento parte de una realidad sencilla. Los agentes de inteligencia artificial no operan de manera aislada. Para ejecutar tareas necesitan acceder a aplicaciones empresariales, bases de datos, herramientas de productividad, sistemas de pago, plataformas de seguridad y otros programas.
Cuanto mayor sea la adopción de agentes autónomos, mayor puede ser también la utilización de determinadas herramientas digitales.
Esto abre una vía diferente para invertir en inteligencia artificial. En lugar de buscar únicamente a quien proporciona la capacidad computacional, se puede analizar quién suministra las herramientas que esa capacidad utiliza para generar valor.
La IA también obliga a cambiar el modelo de negocio del software
El potencial no está exento de disrupción.
Buena parte de la industria tradicional del software empresarial ha construido su modelo económico alrededor de licencias cobradas por usuario. Si los agentes de inteligencia artificial realizan tareas que antes ejecutaban personas, ese esquema puede necesitar cambios.
Bao considera que los modelos de seat-based pricing —precios basados en el número de usuarios— deberán evolucionar hacia sistemas basados en el uso o incluso en los resultados obtenidos.
La transición introduce una diferencia importante entre compañías.
La IA puede reducir la necesidad de determinadas licencias tradicionales y, simultáneamente, aumentar enormemente el consumo de otras herramientas.
Por ello, el análisis deja de ser simplemente “software sí o software no”. La cuestión es qué empresas pueden adaptar su modelo de negocio y capturar económicamente el aumento del uso generado por la IA.
Aplicaciones empresariales, pagos y ciberseguridad
Edmond de Rothschild AM identifica oportunidades en diferentes segmentos: desde aplicaciones empresariales hasta plataformas de pago, ciberseguridad e infraestructura para IA agéntica.
La diversidad resulta significativa porque muestra hasta dónde puede extenderse la monetización.
Una empresa puede utilizar agentes para automatizar procesos internos. Esos agentes pueden necesitar consultar aplicaciones empresariales, procesar información, realizar transacciones o acceder a sistemas externos.
Todo ello aumenta también las necesidades de seguridad.
A medida que los sistemas autónomos adquieren mayor capacidad para ejecutar acciones, controlar qué pueden hacer, a qué información pueden acceder y cómo se verifican sus decisiones adquiere una importancia creciente.
La ciberseguridad puede convertirse así no solo en una industria protegida frente a la disrupción de la IA, sino en una de las infraestructuras necesarias para que su adopción empresarial pueda escalar.
Los pagos: cuando los agentes empiezan a realizar transacciones
La inclusión de las plataformas de pago introduce otra dimensión.
Si la inteligencia artificial evoluciona desde modelos que responden preguntas hacia agentes capaces de realizar tareas, una parte de esas tareas puede implicar comprar productos, contratar servicios o realizar otras transacciones económicas.
Eso convierte los sistemas de pago en otro punto de conexión entre la inteligencia artificial y la economía real.
La oportunidad no significa que todas las compañías del sector vayan a beneficiarse de la misma manera. Pero ilustra cómo la siguiente fase puede extender la temática mucho más allá de las empresas tradicionalmente clasificadas como inteligencia artificial.
Salud: cuando la IA empieza a crear valor fuera de la tecnología
El ejemplo quizá más interesante aparece en un sector completamente diferente: la salud.
Edmond de Rothschild AM utiliza el desarrollo de una terapia personalizada contra el cáncer basada en ARN mensajero de Moderna y Merck para mostrar cómo la inteligencia artificial y la automatización basada en datos pueden transformar procesos complejos.
El proceso comienza con la secuenciación del tumor para identificar su huella mutacional específica. Posteriormente, algoritmos utilizan esa información para seleccionar hasta 34 objetivos exclusivos del tumor, que se codifican en una vacuna personalizada de ARN mensajero.
Desde el descubrimiento y la validación hasta la producción y distribución, la automatización basada en datos permite acelerar el proceso.
Aquí la creación de valor asociada a la IA adquiere una naturaleza muy diferente.
No consiste en vender capacidad computacional, sino en utilizarla para mejorar un producto o proceso y generar un resultado concreto para el usuario final.
La siguiente fase puede cambiar quién captura el valor
Esta distinción es fundamental para entender hacia dónde puede dirigirse la inversión.
Durante la primera etapa, la escasez favoreció a las compañías capaces de proporcionar la infraestructura necesaria: chips, memoria, centros de datos y energía.
Pero esa situación no tiene por qué mantenerse indefinidamente.
A medida que la infraestructura alcance progresivamente a la demanda, Edmond de Rothschild AM considera que el valor puede desplazarse desde los constructores de las “fábricas de tokens” hacia las compañías capaces de utilizar la inteligencia artificial para reducir costes, mejorar productos y generar resultados por los que los clientes estén dispuestos a pagar.
Es un cambio relevante.
La primera fase recompensó especialmente la capacidad de construir. La segunda podría recompensar cada vez más la capacidad de utilizar.
No todos los usuarios de IA serán ganadores
La extensión de la inteligencia artificial a prácticamente todos los sectores también plantea un problema para el inversor.
Dentro de pocos años, afirmar que una empresa “utiliza IA” probablemente aportará muy poca información. La tecnología puede convertirse en una herramienta transversal disponible para prácticamente cualquier compañía.
La verdadera diferencia estará en qué consigue hacer cada empresa con ella.
Bao plantea algunos de los criterios que pueden ayudar a establecer esa distinción: demanda sostenible, estructuras de financiación racionales, modelos de negocio adaptables y retornos medibles sobre las inversiones realizadas en inteligencia artificial.
Esa necesidad de distinguir entre compañías conecta con la visión de David Ardura, director de Inversiones de Finaccess Value, que defendía recientemente en TdI que estamos ante “un mercado para seleccionar, no para perseguir”. La cuestión no es simplemente identificar las grandes tendencias, sino determinar qué compañías pueden convertirlas en crecimiento rentable.
Por eso, el análisis de la temática puede evolucionar desde una pregunta tecnológica hacia otra fundamentalmente financiera.
No tanto qué compañía utiliza más IA, sino cuál consigue que esa utilización mejore sus ingresos, márgenes, productividad o generación de caja.
Del capex al flujo de caja
Ese cambio puede marcar también una nueva etapa para los mercados.
Hasta ahora, una parte importante de la narrativa de inversión ha girado alrededor del capex: quién construye más centros de datos, quién compra más chips o quién aumenta más rápidamente su capacidad computacional.
La monetización obliga a mirar otras métricas.
Ingresos. Márgenes. Flujo de caja libre. Retorno sobre el capital invertido.
Edmond de Rothschild AM señala que determinadas compañías de software presentan precisamente una combinación de crecimiento, generación de flujo de caja libre y balances sólidos que puede resultar especialmente relevante en un entorno de tipos elevados.
Para el inversor, la consecuencia es importante: la próxima oportunidad de la IA podría no ser necesariamente la compañía que más gasta en desarrollarla, sino aquella que obtiene mejores retornos utilizándola.
Pero incluso identificar correctamente a los futuros beneficiarios no resuelve toda la ecuación. Pilar Bravo, directora de Desarrollo de Negocio de Finaccess Value, advertía en estas páginas de que la inteligencia artificial puede ser una revolución sin que eso justifique invertir a cualquier precio. Crecimiento, calidad del negocio y valoración siguen teniendo que analizarse conjuntamente.
La pregunta definitiva: ¿dónde crea valor económico la IA?
La inteligencia artificial continúa siendo una de las grandes tendencias estructurales de los mercados, pero su evolución puede hacer que el análisis sea progresivamente más exigente.
La infraestructura seguirá siendo necesaria. También los chips, la memoria, la energía y los centros de datos.
Sin embargo, una vez construida esa capacidad, alguien tendrá que utilizarla de forma rentable.
Para Edmond de Rothschild AM, la próxima fase estará “mucho menos definida por la escasez y la especulación y mucho más por la adopción y la monetización”.
Ahí puede producirse uno de los cambios más interesantes para los inversores.
La búsqueda de oportunidades dejaría de estar concentrada exclusivamente en quienes construyen la inteligencia artificial para extenderse hacia quienes consiguen convertirla en valor económico.
Software, ciberseguridad, pagos y salud ofrecen algunos ejemplos. Probablemente aparecerán muchos más.
Por eso, la pregunta que puede definir esta segunda etapa ya no es simplemente cuánto crecerá la inteligencia artificial.
Es otra mucho más exigente: ¿qué compañías conseguirán transformar ese crecimiento en beneficios y flujo de caja sostenibles?


0 comentarios