
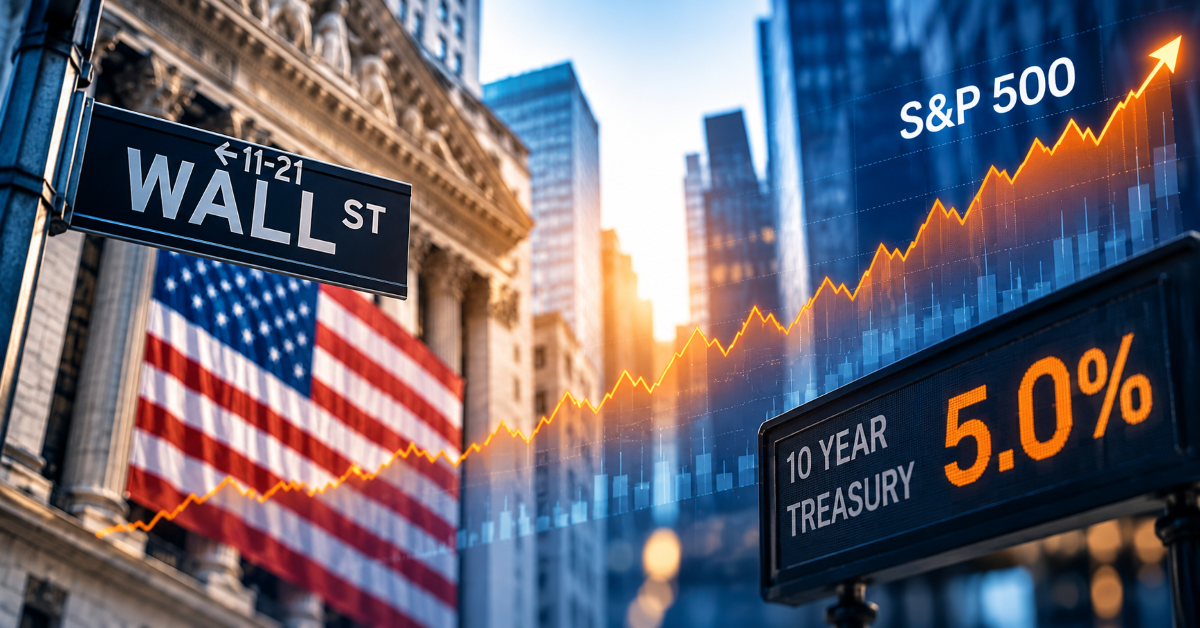
Wall Street entra en el último trimestre del año con una combinación poco habitual: la Bolsa estadounidense se mueve cerca de máximos mientras la rentabilidad del Treasury a diez años ronda el 5%. Pese al encarecimiento del dinero, los analistas son más optimistas de lo habitual.
De las 13.097 recomendaciones recopiladas por FactSet sobre las compañías del S&P 500, el 59,9% son de compra, frente al 55,9% de media de los últimos cinco años. Si septiembre termina en ese nivel, sería el porcentaje mensual más elevado desde que FactSet comenzó a recopilar estos datos en 2010. Las recomendaciones de venta representan apenas el 4,7%.

¿Por qué Wall Street mantiene expectativas tan elevadas cuando los bonos vuelven a competir seriamente con la renta variable?
Los beneficios sostienen el optimismo
Una primera explicación está en los resultados empresariales. FactSet constata que los analistas elevaron un 1,2% sus previsiones agregadas de beneficio por acción para el tercer trimestre durante julio y agosto. Es significativo porque durante los últimos cinco años esas estimaciones han caído de media un 1,7% durante los dos primeros meses de cada trimestre.
Goldman Sachs apunta en una dirección similar: el crecimiento de los beneficios puede compensar parte del impacto de unos tipos más altos. Además, muchas grandes compañías estadounidenses mantienen deuda emitida a tipo fijo y vencimientos largos, retrasando el efecto del encarecimiento de la financiación.
La economía estadounidense tampoco frena
La macroeconomía refuerza esa lectura. El PMI compuesto adelantado de S&P Global alcanzó en septiembre los 58,4 puntos, frente a 56 en agosto, su nivel más elevado desde julio de 2021.
Según S&P Global, este ritmo de actividad sería consistente, si se mantuviera, con un crecimiento anualizado del PIB cercano al 5%.
Pero los mismos datos contienen una advertencia: los costes empresariales registraron su mayor incremento en casi cuatro años.
Una economía fuerte favorece los beneficios, pero también puede mantener la inflación y los tipos de interés elevados durante más tiempo.
Tecnología lidera las recomendaciones
El optimismo tampoco está distribuido uniformemente. Tecnología de la Información y Servicios de Comunicación presentan el mayor porcentaje de recomendaciones de compra del S&P 500, con un 70%.
Les siguen Materiales y Energía, ambos con un 64%, y Salud, con un 61%. El entusiasmo, por tanto, va más allá de las grandes tecnológicas.
En el extremo contrario aparece Consumo Básico, con solo un 45% de recomendaciones de compra.
Resulta especialmente significativo que Consumo Discrecional alcance un 57%, pese a ser generalmente más sensible al ciclo económico. El consenso parece estar descontando más continuidad del crecimiento que una contracción de la economía.
El gran riesgo está en los bonos
Aquí aparece la principal discrepancia. UBS considera que el crecimiento de los beneficios puede permitir a la renta variable soportar unos rendimientos elevados. BlackRock introduce una cautela diferente: los fundamentales siguen siendo sólidos, pero el aumento de los tipos de mercado se aproxima a niveles en los que históricamente las valoraciones bursátiles han comenzado a sufrir.
Goldman Sachs también identifica el mercado de bonos como uno de los principales riesgos para nuevas subidas de la Bolsa.
Y hay un motivo sencillo: cuanto mayor es la rentabilidad disponible en la renta fija, mayor es también la rentabilidad que los inversores pueden exigir a las acciones para asumir más riesgo.
Wall Street pone el listón muy alto
FactSet aporta un último dato para medir ese optimismo. El precio objetivo agregado de los analistas para el S&P 500 se sitúa un 20,4% por encima de la cotización del índice registrada el 24 de septiembre.
No significa que la Bolsa vaya a subir ese porcentaje. Los precios objetivo son estimaciones que cambian con los beneficios, los tipos y las valoraciones.
Sí revela, sin embargo, hasta qué punto el consenso mantiene expectativas elevadas.
El cuarto trimestre enfrentará así dos fuerzas: unos beneficios y una economía todavía sólidos frente a unos bonos que ofrecen rentabilidades cada vez más competitivas.
La cuestión ya no es solo cuánto puede crecer Wall Street, sino cuánto crecimiento necesita para justificar unas valoraciones elevadas cuando el coste del dinero vuelve a importar.


0 comentarios