


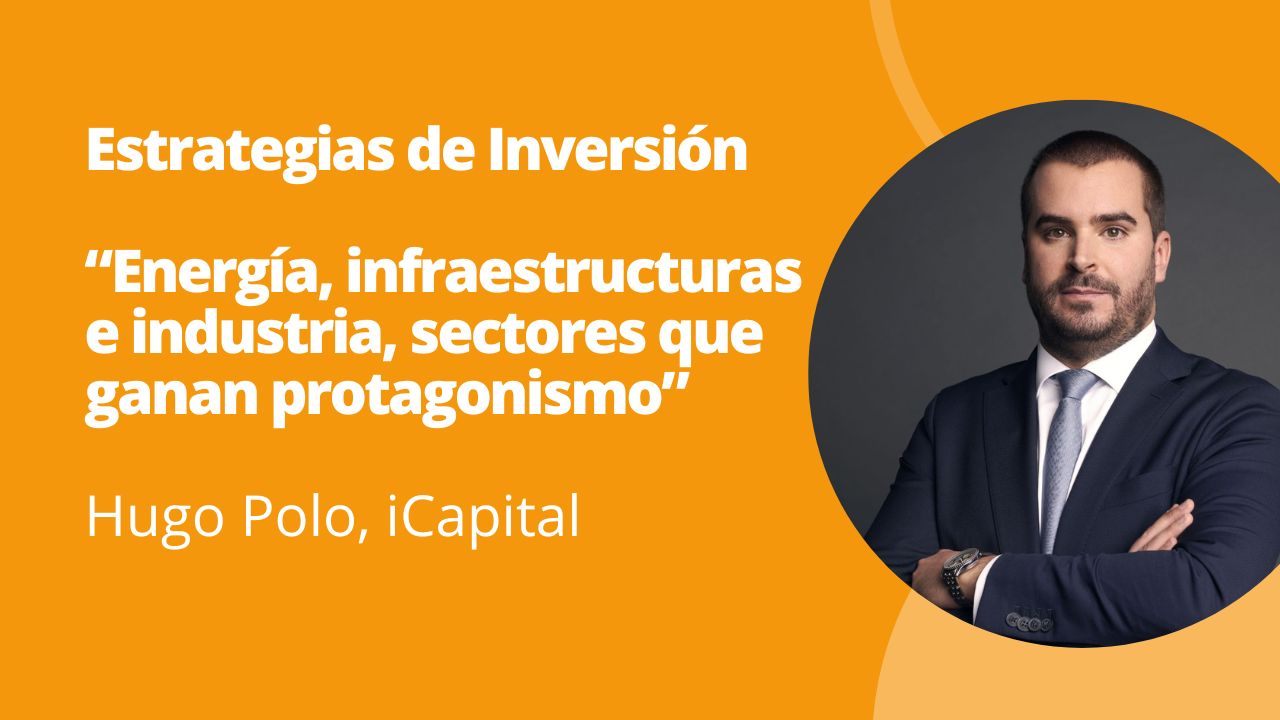
Los mercados financieros afrontan un escenario diferente al que ha dominado durante buena parte de los últimos años. La persistencia de la inflación, unos tipos de interés más elevados y las dudas sobre la rentabilidad de las grandes inversiones en inteligencia artificial están obligando a revisar las estrategias de inversión.

¿Qué activos pueden ganar protagonismo en esta nueva etapa? Hugo Polo, asesor financiero de iCapital, identifica oportunidades en deuda pública de calidad, infraestructuras, energía, mercados emergentes y estrategias alternativas.
En una entrevista en Tiempo de Inversión TV, explica por qué considera necesario construir carteras más diversificadas y menos dependientes de las grandes compañías tecnológicas.
Un cambio de escenario que modifica las reglas de inversión
Durante buena parte del periodo iniciado en 2009, los mercados financieros se acostumbraron a una inflación reducida, tipos de interés extraordinariamente bajos y abundantes inyecciones de liquidez por parte de los bancos centrales.
Sin embargo, la reaparición de las presiones inflacionistas a partir de 2022 ha transformado ese entorno.
«Hoy, volvemos a tener inflación, los tipos de interés vuelven a estar altos. Y las inyecciones de liquidez no se están dando como ocurrió en su día», explica Hugo Polo.
Más que confirmar un cambio de ciclo económico, lo que ya puede observarse es «una transformación del escenario en el que operan los inversores».
La inflación limita la capacidad de los bancos centrales para relajar sus políticas monetarias y obliga a las empresas a competir por el capital en condiciones diferentes.
«No descartamos que los tipos de interés permanezcan en cotas más elevadas de lo que el mercado venía descontando», advierte.
Y este contexto tiene consecuencias directas para las carteras: «la renta fija recupera atractivo, mientras la renta variable afronta mayores exigencias de valoración».
Deuda pública: oportunidades en los bonos de tres a cinco años
La deuda pública de alta calidad constituye una de las principales oportunidades que identifica actualmente iCapital. La posibilidad de mantener tipos de interés elevados durante más tiempo permite encontrar rentabilidades atractivas en determinados segmentos del mercado de bonos, especialmente en los vencimientos intermedios.
«Empieza a haber una oportunidad, sobre todo en deuda pública de alta calidad, en los tramos de 3 a 5 años», señala Polo. A su juicio, estos plazos ofrecen un equilibrio interesante entre rentabilidad y exposición a los movimientos de los tipos de interés.
En cambio, los bonos de mayor duración «podrían resultar más vulnerables» si reaparecen nuevas presiones inflacionistas, ya que una subida de las rentabilidades exigidas por el mercado reduce el precio de los títulos existentes.
Por ello, iCapital plantea distribuir las compras a lo largo del tiempo, en lugar de concentrarlas en un único momento. «Puede ser que esas yields de esos bonos sigan subiendo», reconoce.
La combinación de cupones atractivos y rentabilidades reales positivas refuerza el interés por este activo. No obstante, «mantener los bonos hasta vencimiento no elimina los riesgos de crédito, inflación o liquidez», explica.
👉 También puedes escuchar la entrevista en nuestros canales de Podcast:
Infraestructuras y energía: las oportunidades que abre la inteligencia artificial
La inteligencia artificial continúa movilizando grandes cantidades de capital, pero sus efectos económicos van mucho más allá de las empresas tecnológicas.
El crecimiento de los centros de datos requiere nuevas instalaciones, redes eléctricas, capacidad de generación energética y equipamiento industrial.
Esta transformación está creando oportunidades en sectores que hacen posible el desarrollo de la inteligencia artificial, aunque no participen directamente en la creación de modelos o aplicaciones tecnológicas.
«La inteligencia artificial no es solo una revolución tecnológica, sino también una transformación industrial y sobre todo energética», explica Polo. La capacidad de producir y distribuir suficiente electricidad será uno de los factores determinantes para sostener el crecimiento de esta industria.
«Una de las grandes tesis de iCapital son las infraestructuras, y sobre todo la parte energética», afirma.
De este modo, energía, infraestructuras e industria aparecen entre los sectores que podrían ganar protagonismo en las carteras, impulsados por las necesidades de inversión que genera el desarrollo tecnológico.
Europa y mercados emergentes: un liderazgo bursátil más diversificado
El cambio de escenario también está favoreciendo movimientos de capital entre regiones, sectores y estilos de inversión. Después de varios años de fuerte concentración del mercado en las grandes tecnológicas estadounidenses, iCapital observa oportunidades en otras geografías.
Polo destaca especialmente Europa, Japón y los mercados emergentes, junto con sectores como el industrial, el financiero, el energético y las infraestructuras.
«Pensamos que puede ser algo más que un ajuste temporal», señala al analizar estos movimientos de rotación.
En su opinión, podría estar configurándose un liderazgo bursátil más amplio, con oportunidades repartidas entre un mayor número de mercados y compañías.
En Europa, el asesor identifica valoraciones relativamente razonables. «Vemos valoraciones bastante razonables en Europa. Los mercados emergentes comienzan a hacerlo incluso mejor que ciertas bolsas que venían haciéndolo de manera muy positiva», explica.
En cuanto a los países emergentes, iCapital evita concentrar su estrategia en una economía concreta, y recuerda que algunos mercados pueden registrar fuertes revalorizaciones seguidas de correcciones importantes. Por ello, prefiere una «exposición diversificada a los emergentes frente a la búsqueda de un único país ganador».
Hedge funds: una tercera fuente de diversificación para las carteras
Junto a la renta fija y la renta variable, iCapital está concediendo mayor protagonismo a los hedge funds y otras estrategias alternativas. El objetivo no es sustituir los activos tradicionales, sino incorporar fuentes adicionales de rentabilidad que puedan comportarse de manera diferente en determinados escenarios de mercado.
«Lo que primamos es construir carteras robustas y resilientes, principalmente con dos capas de seguridad: la primera, la diversificación y la segunda, la descorrelación entre activos», explica Polo.
La firma considera que las elevadas valoraciones de la Bolsa estadounidense y la incertidumbre sobre sus rentabilidades futuras justifican prestar mayor atención a las estrategias alternativas.
En particular, busca activos capaces de generar rentabilidades superiores a la inflación y que puedan contribuir a amortiguar las caídas de las carteras cuando se producen correcciones bursátiles. «No se trata de asumir riesgos a cualquier precio, sino realmente optimizar el binomio rentabilidad-riesgo», sostiene.
En su opinión, es importante mantener la exposición tanto a renta variable como a renta fija, pero complementándola con estrategias menos dependientes de los movimientos de los mercados tradicionales.
La descorrelación no garantiza protección frente a las pérdidas, y el comportamiento de cada hedge fund dependerá de su estrategia, liquidez, costes y riesgos específicos.
Inteligencia artificial: del entusiasmo por el crecimiento a la exigencia de rentabilidad
La búsqueda de nuevas oportunidades coincide con una posición más prudente de iCapital respecto a las compañías directamente vinculadas a la inteligencia artificial.
Polo considera que el mercado está entrando en una fase diferente. «Hemos pasado de una primera fase en la que el mercado beneficiaba exclusivamente las expectativas de esta inteligencia artificial, a una segunda fase mucho más exigente», explica.
Hasta ahora, buena parte del entusiasmo inversor se ha apoyado en las expectativas de crecimiento y en las posibilidades de transformación económica de esta tecnología.
Sin embargo, las enormes inversiones necesarias para desarrollar centros de datos, infraestructuras y capacidad tecnológica obligan a demostrar que el capital comprometido puede generar retornos suficientes.
Hugo Polo identifica varios riesgos: valoraciones elevadas, endeudamiento, competencia por la financiación y expectativas de crecimiento demasiado optimistas.
Pero destaca uno por encima de todos. «El mayor riesgo que nosotros vemos es la monetización», afirma.
Mientras las inversiones generen la rentabilidad esperada, las valoraciones podrían encontrar apoyo en los resultados empresariales. El problema surgiría si los beneficios no justifican las expectativas. «Si esas rentabilidades no se cumplen, todos esos excesos terminarán por corregirse», advierte.
Por este motivo, iCapital está reduciendo su exposición directa a la inteligencia artificial, aunque mantiene una visión favorable sobre las oportunidades que su expansión puede generar en sectores como la energía y las infraestructuras.
Este artículo recoge las principales reflexiones de Hugo Polo, asesor financiero de iCapital, durante su entrevista en Tiempo de Inversión TV.
Aviso: Este artículo tiene carácter exclusivamente informativo y no constituye una recomendación de inversión ni una invitación a comprar o contratar productos financieros.



0 comentarios