

El valor de la vivienda nueva y usada en España ha experimentado un incremento del 6,1% en tasa interanual en el tercer trimestre del año, según la estadística IMIE Mercados Locales generada a partir de las tasaciones realizadas por Tinsa en todo el país. La tendencia al alza se ve acentuada por la comparación con el atípico tercer trimestre del año anterior, cuando se registraron las primeras caídas de precios derivadas de la pandemia. En lo que llevamos de 2021, el crecimiento medio de la vivienda nueva y usada en España es del 2,9%. El precio medio (1.444 €/m2) se sitúa en niveles de 2012.
«Los valores muestran una consolidación de la tendencia de incremento de precios, enmarcada en un contexto de inflación al alza. La demanda reactivada supera los niveles de actividad de 2019 frente a una oferta que se mantiene por debajo de esos niveles. Este escenario, combinado con una política monetaria de tipos de interés reducidos, liquidez y bolsas de ahorro disponibles, así como el incremento de la confianza consumidora y la contención del desempleo, sostienen el ritmo de actividad y abren la posibilidad a tensionamientos de precio», explica Andrea de la Hoz, analista senior del Servicio de Estudios de Tinsa.

Entre los territorios que muestran variaciones interanuales elevadas, que superan el doble dígito en algunos casos, se encuentran escenarios que superan los valores de partida previos a la crisis sanitaria, pero también provincias y capitales que, habiendo experimentado intensas caídas, están retornando a dichos valores de partida.
El precio medio nacional se sitúa en el tercer trimestre un 20,6 % por encima del mínimo registrado en 2015 tras la pasada crisis económica, y un 29,5 % por debajo del máximo de la serie, alcanzado en 2007 antes del estallido de la burbuja.
COMUNIDADES AUTÓNOMAS
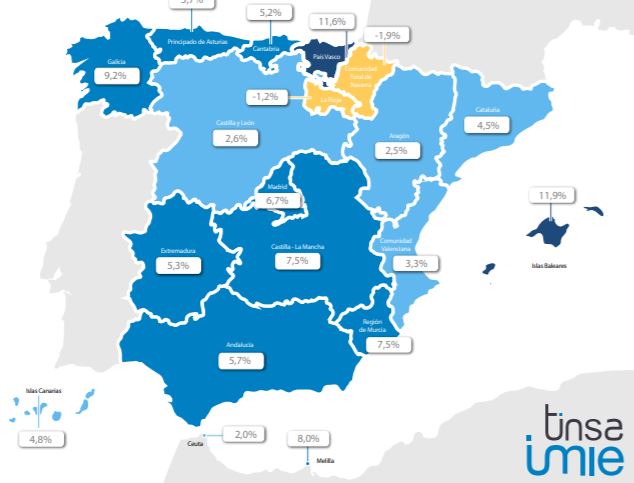
Las variaciones interanuales muestran una tendencia alcista generalizada, con cifras positivas en la práctica totalidad de las comunidades autónomas, a excepción de Comunidad Foral de Navarra (-1,9 %) y La Rioja (-1,2 %), que se sitúan ligeramente por debajo de los valores del año precedente.
El grueso de las regiones registra variaciones interanuales entre el 4,5 % y el 8 %. En el extremo superior, con fuertes incrementos, se encuentran Galicia, País Vasco y Baleares. La región de Galicia (+9,2%) recupera el punto de partida tras las intensas caídas registradas durante 2020, en tanto que País Vasco (11,6 %) e Islas Baleares (11,9 %) muestran una clara tendencia ascendente. Los valores más próximos a la estabilización, en el entorno del 3 % de crecimiento, se localizan en Aragón, Castilla y León y Comunidad Valenciana.
La Comunidad de Madrid, por su parte, registra una subida interanual del 6,7 %, en línea con la media nacional, mientras que en Cataluña se limita al 4,5 %.
Frente a notables incrementos acumulados desde mínimos post crisis financiera de la Comunidad de Madrid (45,7 %), Cataluña (33,8 %) e Islas Baleares (33,1 %), las comunidades de Castilla y León, Extremadura y Cantabria no alcanzan el 8 %.
PROVINCIAS
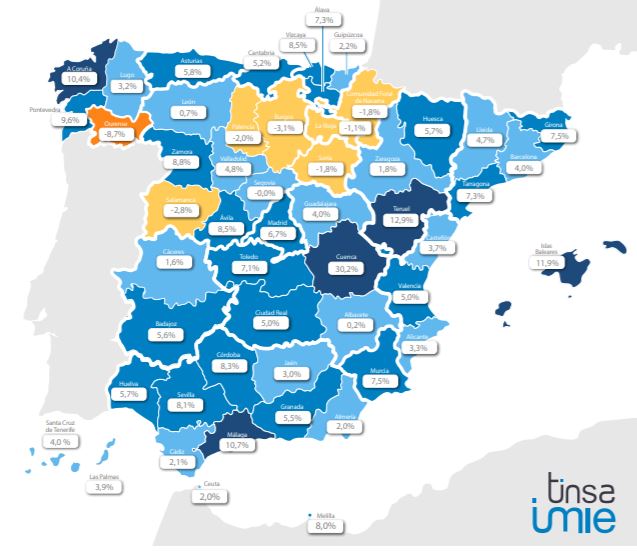
Un total de 44 provincias muestran este trimestre incrementos respecto al tercer trimestre de 2020, registrando la mitad de ellas variaciones por encima del 5 %. Se superan de este modo por segundo trimestre consecutivo las variaciones moderadas, en un margen comprendido entre el 3% y el -3% interanual, situándose en una clara dinámica alcista con la mitad de las provincias registrando variaciones comprendidas entre el 3 % y el 8 %.
Once provincias registran aumentos anuales por encima del 8 %, destacando por su tendencia sostenida Islas Baleares en el entorno del 12 %, y Málaga en torno al 10 %. En contraposición, ocho provincias muestran caídas anuales. Entre ellas, cuatro provincias de Castilla y León (Burgos, Salamanca, Palencia y Soria), así como Navarra y La Rioja.
Los mayores valores provinciales se encuentran en Baleares (2.475 €/m2), Guipúzcoa (2.463 €/m2), Madrid (2.385 €/m2), Barcelona (2.157 €/m2) y Vizcaya (2.146 €/m2). Los menores, en Ciudad Real (660 €/m2), Teruel (720 €/m2) y Cáceres (741 €/m2).
En tres provincias la vivienda tiene un valor inferior a la mitad de los máximos de una década atrás (La Rioja, Toledo y Guadalajara), al superar el 50 % de caída acumulada. En el extremo opuesto, destacan Islas Baleares (-9,3 %) y Santa Cruz de Tenerife (-21,4 %).
Evolución interanual PROVINCIAS 3T 2021
CAPITALES
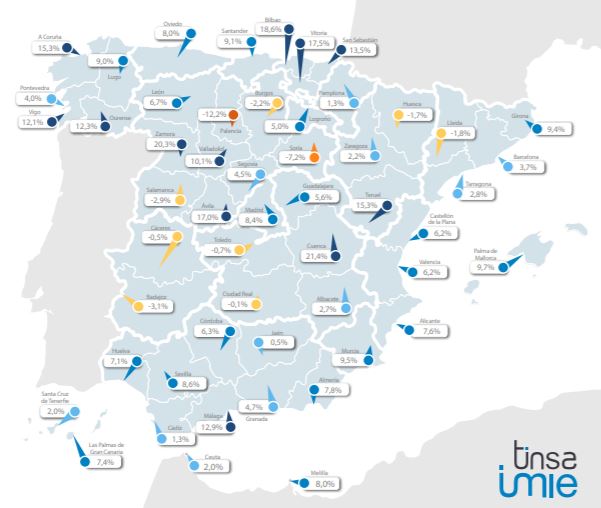
Hasta 43 capitales (incluyendo la ciudad de Vigo, así como Ceuta y Melilla) presentan incrementos, con cifras más acentuadas en los mercados de menor actividad, más expuestos a variaciones puntuales intensas, como pueden ser Cuenca, Zamora, Ávila o Teruel. Entre las grandes capitales que registran fuertes incrementos en comparación con el mismo periodo del año anterior destacan Bilbao (18,6 %), San Sebastián (13,5 %), Málaga (12,9 %), Palma de Mallorca (9,7 %), Sevilla (8,6 %) o Madrid (8,4 %). En Barcelona, la vivienda se ha revalorizado en el último año un 3,7 % interanual.
La previsión para los próximos meses es que se mantenga la tendencia alcista de los precios. «El límite lo marcará el esfuerzo de compra de la demanda en un contexto de concesión prudente del crédito, en el que las cifras de compraventas se mantienen en una proporción saludable por encima de las de concesión de hipotecas», afirma Andrea de la Hoz.
En este sentido, entre los factores que inciden en el alza de los precios De la Hoz destaca, por el lado de la oferta, el limitado crecimiento de los visados y el incremento de los costes de construcción, y por el lado de la demanda, la incorporación progresiva de nuevos perfiles de compradores, que se unen al interés inversor en un escenario de bajos tipos de interés.
Diez capitales muestran niveles de precios inferiores a los del tercer trimestre de 2020. Se trata mayoritariamente de caídas moderadas, inferiores al 3 %, con la excepción de las ciudades de Palencia y Soria, que presentan una mayor afectación, con descensos del 12,2 % y del 7,2 %, respectivamente.
En Logroño, Cuidad Real, Guadalajara, Zaragoza y Lleida la vivienda muestra un valor medio inferior a la mitad de sus máximos precrisis. Las capitales más próximas a esos valores de la pasada década son San Sebastián (-12,1 %) Palma de Mallorca (14,8 %), y Santa Cruz de Tenerife (-19,7 %), además de Ceuta y Melilla.
Las capitales donde más se ha revalorizado la vivienda desde los mínimos registrados en cada ubicación tras la crisis financiera son Madrid (+55,5 %), San Sebastián (+52,2 %), Barcelona (+51 %) y Málaga (+49,4 %).
Los precios más elevados en el tercer trimestre se localizan en San Sebastián (3.686 €/m2), Barcelona (3.359 €/m2) y Madrid (3.088 €/m2), seguidas a cierta distancia por Bilbao y Palma de Mallorca. Las más baratas, Lugo (881 €/m2), Soria (930 €/m2) y Palencia (932 €/m2).
El análisis micro en las grandes capitales revela que en Barcelona los distritos registran de forma generalizada ajustes moderados interanuales, escapando de esta tendencia Nou Barris (+5,8 %), Les Corts (+1,5 %) y Sants Monjuïc (+0,9 %). En Madrid, se observan incrementos anuales generalizados y no se dan descensos a excepción de localizaciones puntuales de la periferia. En Valencia, Sevilla y Zaragoza presentan algunas variaciones cercanas a los dos dígitos porcentuales, junto con variaciones en el entorno de la estabilización.
En dos distritos madrileños, Salamanca y Chamberí, el valor medio de la vivienda supera en el tercer trimestre los 5.000 €/m2. También con precios elevados, por encima de los 4.000 €/m2, se sitúan los madrileños de Chamartín, Centro y Retiro, y los distritos barceloneses de Sarrià-Sant Gervasi, Les Corts y Eixample.
Evolución interanual CAPITALES 3T 2021


0 comentarios