
Invertir en inteligencia artificial no significa necesariamente concentrar la cartera en las grandes tecnológicas estadounidenses. El extraordinario crecimiento de la capacidad de computación necesaria para desarrollar y ejecutar modelos de IA está extendiendo la inversión hacia toda la cadena de suministro de semiconductores, abriendo oportunidades en compañías mucho menos conocidas por el inversor.
Es un movimiento que forma parte de una transformación más amplia. Como analizábamos recientemente en Tiempo de Inversión, la inversión en IA está entrando en una nueva fase en la que las oportunidades empiezan a extenderse desde los semiconductores y la infraestructura hasta el software, la energía, la automatización o la salud.

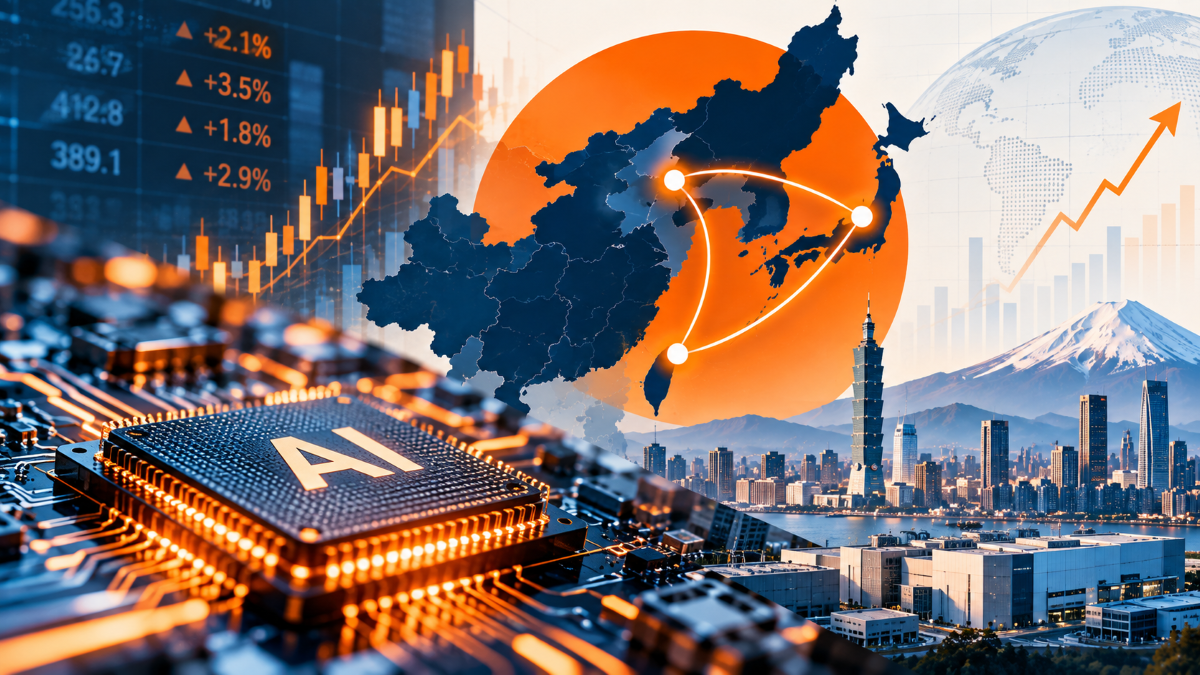
Taiwán, Japón y Corea del Sur ocupan una posición especialmente relevante en este escenario. Los tres mercados conforman lo que Yan Taw Boon, director de estrategias temáticas para Asia en Neuberger, denomina el “triángulo dorado” de los semiconductores: un ecosistema que reúne desde fabricación avanzada hasta materiales, maquinaria, memoria, pruebas y otros componentes esenciales.
Para el experto, esta realidad permite ampliar considerablemente el universo de inversión vinculado a la IA. “Los inversores no necesitan concentrar su exposición en un puñado de empresas estadounidenses de gran capitalización para participar en las tendencias a largo plazo de la digitalización y la inteligencia artificial”, sostiene.
La IA necesita mucho más que grandes tecnológicas
Buena parte del protagonismo bursátil de la inteligencia artificial se ha concentrado hasta ahora en las compañías que diseñan los chips más avanzados, desarrollan grandes modelos o construyen plataformas de computación en la nube.
Pero detrás de ellas existe una extensa cadena industrial.

Los semiconductores requieren equipos de fabricación, materiales especializados, componentes, sistemas de memoria, procesos de encapsulado y tecnologías de prueba, entre otras actividades. El aumento de la complejidad de los chips y de las necesidades de computación amplía la importancia de estas empresas dentro del ecosistema.
Ahí es donde Neuberger encuentra oportunidades que pueden quedar fuera del radar de los inversores centrados exclusivamente en las grandes compañías estadounidenses.
Yan Taw Boon destaca especialmente la presencia en Asia de numerosas empresas de pequeña y mediana capitalización dedicadas a materiales, equipos, pruebas y componentes esenciales para la industria. Aunque reciben menos atención, considera que muchas “están bien posicionadas para beneficiarse del aumento de la inversión global en inteligencia artificial”.
Taiwán: el epicentro de la fabricación avanzada
Dentro de este mapa, Taiwán ocupa una posición difícil de replicar.
La isla se ha convertido en una pieza fundamental de la fabricación mundial de semiconductores gracias al ecosistema desarrollado alrededor de compañías como TSMC, referente mundial en la fabricación por encargo de chips avanzados.
Su importancia, sin embargo, va más allá de una única compañía. Alrededor de la fabricación de semiconductores se ha desarrollado una red de proveedores y especialistas que participan en diferentes etapas del proceso productivo.
Esta concentración de capacidades convierte al mercado taiwanés en una vía para buscar exposición a la expansión de la IA desde una perspectiva diferente: no necesariamente a través de quien vende la aplicación o diseña el modelo, sino de las empresas necesarias para fabricar la capacidad computacional sobre la que funciona.
El reto para los inversores está en identificar qué partes de esa cadena pueden capturar de manera sostenible el crecimiento de la demanda y cuáles dependen excesivamente de un momento concreto del ciclo.
Japón: materiales y equipos para fabricar los chips
Japón desempeña un papel diferente, pero igualmente relevante.
Su fortaleza se encuentra especialmente en materiales, componentes y equipamiento especializado para la fabricación de semiconductores. Son actividades que pueden resultar menos visibles para el consumidor final, pero que constituyen pasos indispensables para producir chips cada vez más complejos.
La oportunidad reside precisamente en esa especialización. A medida que aumenta la demanda de capacidad de computación y avanza la sofisticación tecnológica, también crecen las exigencias sobre los procesos necesarios para fabricar los semiconductores.
Para el inversor, esto abre una forma distinta de aproximarse a la temática: buscar compañías que suministran las herramientas y materiales que necesita la industria en lugar de limitar la exposición a quienes venden el producto tecnológico final.
Corea del Sur y el papel estratégico de la memoria
El tercer vértice es Corea del Sur, uno de los grandes centros mundiales de producción de memoria.
La expansión de la inteligencia artificial ha aumentado especialmente la importancia de las memorias de alto rendimiento necesarias para procesar grandes cantidades de información con rapidez.
Esta evolución sitúa a los fabricantes y proveedores vinculados a la memoria dentro de una de las áreas directamente beneficiadas por el aumento de la infraestructura de IA.
El caso surcoreano muestra además cómo el crecimiento de la inteligencia artificial puede trasladarse a segmentos que anteriormente estaban más vinculados al ciclo tradicional de electrónica de consumo y que ahora encuentran una nueva fuente estructural de demanda en los centros de datos y la computación avanzada.
Del fabricante de chips a toda la cadena de suministro
La visión de Neuberger no consiste únicamente en sustituir grandes tecnológicas estadounidenses por grandes fabricantes asiáticos de semiconductores. La oportunidad es potencialmente más amplia.
El interés se extiende hacia fabricantes de equipos, proveedores de materiales, compañías de pruebas y encapsulado, productores de memoria y especialistas en componentes.
Es una idea que también aparece en otros análisis publicados en Tiempo de Inversión. Anta AM ha puesto el foco en los “picos y palas” de la nueva revolución tecnológica, dentro de un mercado que empieza a prestar más atención a los activos tangibles, los flujos de caja y las infraestructuras estratégicas.
Este desplazamiento importa porque una parte creciente del dinero destinado a inteligencia artificial termina precisamente en la infraestructura física necesaria para hacerla posible.
Los comentarios de Alex Stauffacher y Florence Kuang, de Conviction Equities, boutique de Vontobel, refuerzan esta idea. La gestora considera que el ciclo de inversión en IA sigue encontrándose en una fase relativamente temprana y señala que los cuellos de botella no se limitan a los chips.
Las restricciones afectan también a componentes, materiales, electricidad, permisos y construcción de centros de datos, mientras parte de la nueva capacidad anunciada no estará disponible hasta después de 2030.
La inteligencia artificial también necesita acero, cobre y electricidad
La extensión de la oportunidad hacia la economía física constituye otra de las consecuencias de esta nueva fase.
Iván Martín, presidente y director de Inversiones de Magallanes Value Investors, explicaba recientemente en Tiempo de Inversión que la inteligencia artificial también se construye con acero, cobre e industria. Detrás de los modelos de IA existen redes eléctricas, transformadores, cobre, acero, cemento, refrigeración, logística, automatización e ingeniería.
La conexión resulta especialmente relevante para entender la magnitud del fenómeno. Un centro de datos no es únicamente capacidad informática: es también un activo industrial que necesita energía, materiales, refrigeración, conexiones y una extensa red de proveedores.
De este modo, la IA empieza a conectar dos universos de inversión que durante años parecían muy diferentes: la tecnología digital y la infraestructura física necesaria para sostenerla.
Una cadena asiática que ya ha anticipado parte del crecimiento
El potencial de la temática no significa, sin embargo, que las valoraciones puedan ignorarse.
Las cadenas tecnológicas asiáticas ya han registrado una fuerte revalorización. Desde el lanzamiento de ChatGPT en 2022, el MSCI Emerging Markets Information Technology se ha multiplicado por más de cinco, según el análisis de Vontobel.
Durante ese periodo también se han producido varias correcciones provocadas por las dudas sobre el retorno de las inversiones, el riesgo de sobrecapacidad, la competencia china y el temor a que las valoraciones hayan descontado demasiado crecimiento.
Stauffacher y Kuang consideran que “la reacción del mercado sobrestima los riesgos” y ven las correcciones como una oportunidad para buscar exposición a una tendencia estructural de largo plazo. Al mismo tiempo, reconocen que la volatilidad puede continuar.
La cuestión adquiere especial importancia cuando se desciende desde la temática general hasta compañías concretas. No todas las empresas vinculadas a los semiconductores capturarán de la misma manera el crecimiento de la IA, ni todas disponen del mismo poder de fijación de precios, barreras de entrada o capacidad para transformar el aumento de la demanda en beneficios.
Más allá de los chips: energía, construcción y automatización
El mapa asiático tampoco termina en los semiconductores.
Neuberger señala que el despliegue de la infraestructura necesaria para la inteligencia artificial está trasladando inversión hacia energía, construcción, automatización industrial y fabricantes de componentes especializados para centros de datos.
La razón es física. Entrenar y ejecutar modelos cada vez más complejos exige centros de datos, pero estos necesitan electricidad, refrigeración, edificios, conexiones y una extensa infraestructura industrial.
Para los inversores, esto amplía las posibilidades de exposición al crecimiento de la IA y reduce la necesidad de depender exclusivamente del comportamiento de unas pocas compañías tecnológicas.
Pero ampliar el universo tampoco elimina la necesidad de seleccionar. David Ardura, director de Inversiones de Finaccess Value, defendía recientemente en estas páginas la idea de “un mercado para seleccionar, no para perseguir”. Su análisis identifica incluso oportunidades en compañías de software castigadas inicialmente por el temor al impacto de la IA.
Invertir en IA sin limitarse a las ‘big tech’
La expansión de la inteligencia artificial está transformando progresivamente la pregunta que debe hacerse el inversor. Ya no se trata únicamente de identificar quién desarrolla los mejores modelos o quién vende los chips más avanzados.
También importa saber quién fabrica las máquinas que producen esos chips, quién suministra sus materiales, quién proporciona la memoria, quién comprueba que funcionan y quién construye la infraestructura que permite utilizarlos.
En ese escenario, el “triángulo dorado” formado por Taiwán, Japón y Corea del Sur ofrece una vía para buscar oportunidades más allá de las grandes tecnológicas estadounidenses.
Y el mapa continúa ampliándose. Semiconductores, memoria, materiales, equipamiento, energía, automatización e infraestructura muestran que invertir en el crecimiento de la IA puede significar algo muy distinto a comprar únicamente las compañías que protagonizan la revolución tecnológica.
La IA continúa siendo el motor de la inversión. Pero a medida que aumenta su escala, una parte creciente de las oportunidades puede encontrarse precisamente en las compañías que hacen posible su funcionamiento sin ocupar necesariamente los titulares.
✅ El “triángulo dorado” de la IA: Taiwán, Japón y Corea del Sur ganan protagonismo, en tiempodeinversion.com


0 comentarios