
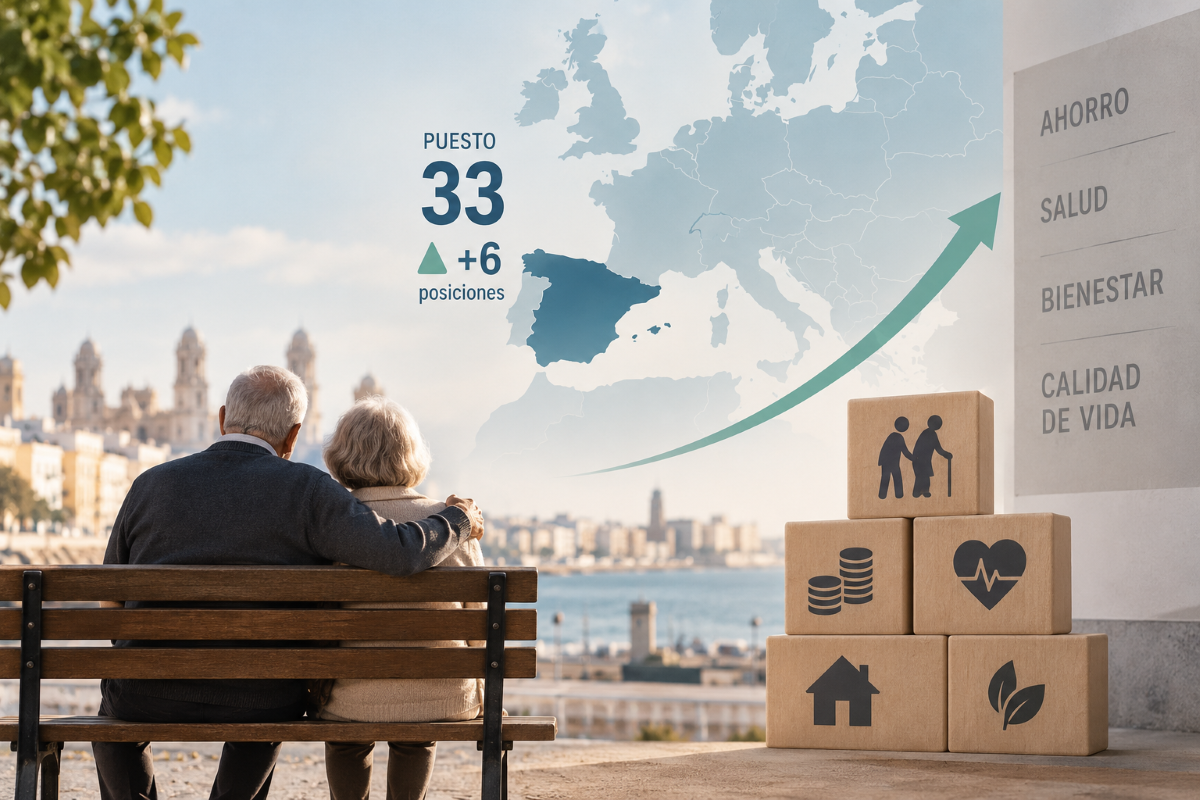
España mejora su posición en el mapa internacional de la seguridad financiera durante la jubilación. El país avanza seis puestos en el Global Retirement Index (GRI) 2026 de Natixis Investment Managers, hasta situarse en el número 33, y eleva en ocho puntos porcentuales su puntuación global, hasta el 56%.
El avance permite a España abandonar la última posición entre los países de la Unión Europea, que ocupaba en la edición de 2025. Grecia pasa ahora a cerrar la clasificación comunitaria, en el puesto 36, precedida por Finlandia (35) y Letonia (34). Pese a la mejora, España continúa por detrás de otros países del sur de Europa como Italia, en el puesto 26, y Portugal, en el 30.

El índice, elaborado por Natixis IM junto a CoreData Research, analiza 18 indicadores agrupados en cuatro grandes ámbitos: Finanzas durante la jubilación, Bienestar material, Salud y Calidad de vida. Su objetivo es evaluar las condiciones que pueden contribuir a una jubilación segura más allá de los factores estrictamente financieros.
España registra una mejora generalizada
El ascenso español es especialmente significativo dentro de la clasificación de este año. España protagoniza el mayor avance interanual entre todos los países situados fuera del top 25, con mejoras en la mayoría de los subíndices analizados.
El resultado supone un cambio respecto a 2025, aunque la posición española dentro de Europa sigue dejando margen de mejora. Con el puesto 33, España continúa lejos de los países que encabezan la clasificación mundial.
Noruega conserva por segundo año consecutivo el primer puesto, con una puntuación del 83%, seguida de Irlanda, con un 81%. Países Bajos asciende tres posiciones y alcanza el tercer lugar, con un 79%, mientras Suiza ocupa el cuarto puesto y Dinamarca mantiene el quinto.
Envejecimiento, deuda e inflación presionan las pensiones
La mejora española se produce, sin embargo, en un contexto en el que Natixis IM advierte de crecientes dificultades para garantizar la seguridad de la jubilación a escala mundial.
El envejecimiento de la población implica que un número creciente de personas recibe prestaciones mientras disminuye proporcionalmente el número de trabajadores que contribuyen a financiarlas. A ello se suman una mayor esperanza de vida, las obligaciones de los sistemas privados de pensiones, los elevados niveles de deuda pública y el impacto de la inflación sobre la capacidad de ahorro de los hogares.
Una combinación que está poniendo a prueba un modelo tradicionalmente apoyado sobre tres pilares: pensiones públicas, planes de jubilación de las empresas y ahorro personal.
Además, los propios inversores perciben un traslado progresivo de la responsabilidad hacia el individuo. Según una encuesta de Natixis recogida en el informe, el 78% de los inversores de 21 países considera que cada vez tiene una mayor responsabilidad sobre la financiación de su propia jubilación, frente al 67% que sostenía esta opinión hace una década.
“No basta con ahorrar”
Para Sophie del Campo, Head of Southern Europe, LatAm & US Offshore de Natixis Investment Managers, los resultados ponen de manifiesto la necesidad de adaptar los sistemas de jubilación a una realidad marcada por una mayor longevidad.
“No basta con ahorrar: es fundamental planificar con tiempo y poner ese ahorro a trabajar a través de soluciones de inversión de largo plazo”, señala.
Del Campo también apunta a la importancia de contar con un marco regulatorio que incentive el ahorro y la inversión a largo plazo y facilite el acceso a vehículos adecuados para canalizar ese patrimonio de manera eficiente.
Acceso, automatización y acumulación
El informe identifica tres áreas en las que las políticas públicas pueden desempeñar un papel relevante para reforzar los sistemas de jubilación.
La primera es ampliar el acceso a planes de ahorro que complementen las pensiones. La segunda pasa por la automatización, especialmente mediante mecanismos de inscripción automática que reduzcan la inercia de los trabajadores a la hora de participar en estos sistemas. Y la tercera es favorecer la acumulación de activos suficientes para sostener financieramente una jubilación cada vez más prolongada.
La preocupación entre los inversores es significativa. Un 40% teme no disponer de suficiente dinero para disfrutar de su jubilación, un 38% señala la erosión provocada por la inflación y un 33% menciona posibles déficits en las prestaciones.
De hecho, el 43% de los inversores particulares encuestados en todo el mundo considera que necesitará “un milagro” para alcanzar la seguridad durante la jubilación. Incluso entre los inversores de alto patrimonio, un tercio comparte esta percepción.
Grandes diferencias entre los países desarrollados
La edición de 2026 también registra movimientos importantes entre algunas de las principales economías desarrolladas.
Alemania asciende hasta el séptimo puesto mundial, con una puntuación del 75%, y continúa siendo la gran economía desarrollada mejor situada. Reino Unido retrocede al puesto 15, mientras Estados Unidos pierde tres posiciones y cae hasta el 24, con una puntuación del 68%.
Japón avanza un puesto, hasta el 25, mientras Finlandia protagoniza el mayor retroceso de toda la clasificación: pierde 12 posiciones y cae hasta el puesto 35, con una puntuación que pasa del 66% al 54%.
Para España, el resultado de 2026 supone una mejora significativa respecto al ejercicio anterior. Sin embargo, su posición —33 de la clasificación y todavía por detrás de Italia y Portugal— refleja también la distancia que permanece respecto a los países europeos mejor situados para afrontar financieramente una jubilación cada vez más larga.
✅ España mejora seis puestos en el índice mundial de jubilación de Natixis IM, en tiempodeinversion.com


0 comentarios