
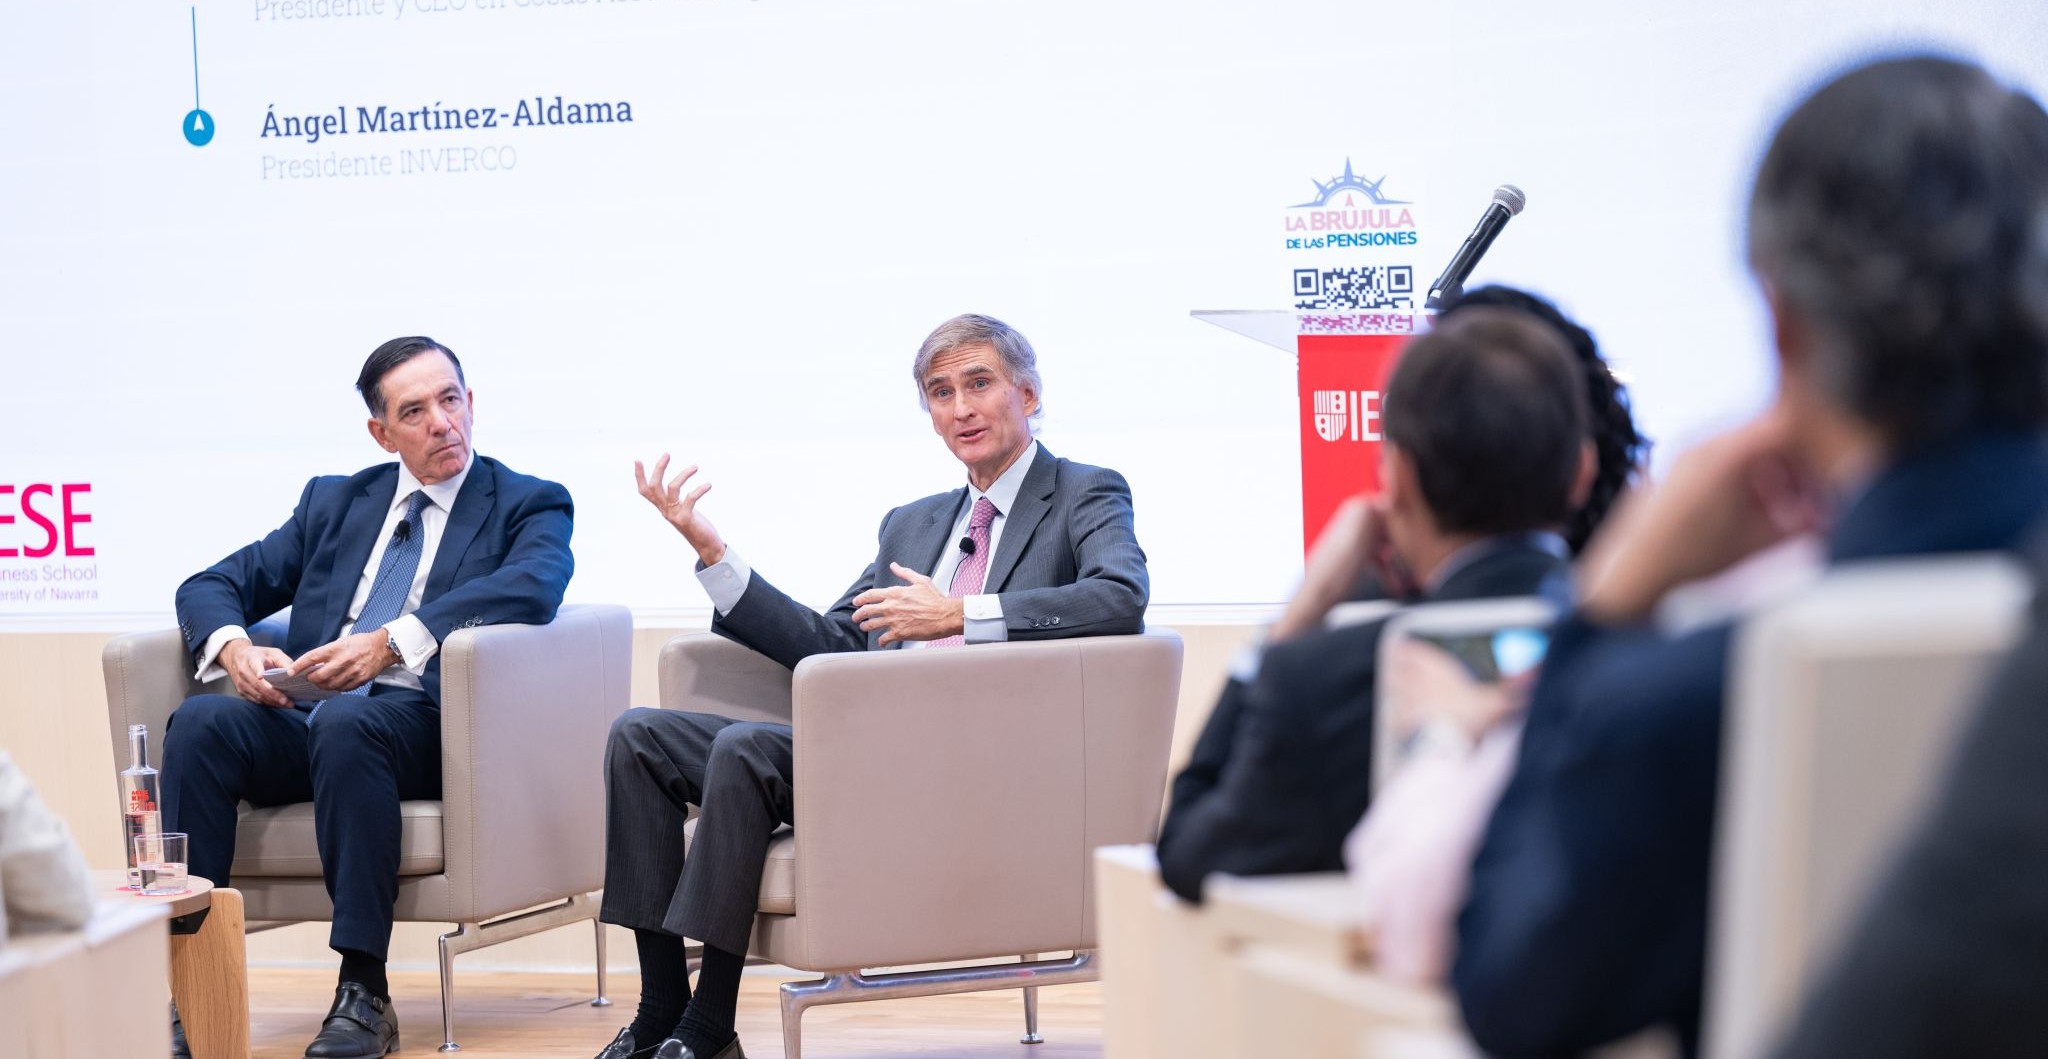
En el marco de una sesión organizada por la Cátedra Cobas AM de Ahorro y Pensiones del IESE, reconocidos expertos del ámbito académico, financiero y asegurador debatieron sobre la situación actual del sistema de pensiones español y sus perspectivas de futuro. La jornada contó con la participación de figuras como Francisco García Paramés, presidente y CEO de Cobas Asset Management; Ángel Martínez-Aldama, presidente de Inverco; Ángel de la Fuente, director ejecutivo de Fedea, así como representantes de entidades como VidaCaixa e Indexa Capital.
Un sistema altamente dependiente del pilar público
Los participantes coincidieron en señalar que el modelo actual se basa en un predominio absoluto del sistema público de reparto, que financia el 98% de las prestaciones. Este desequilibrio evidencia una alarmante falta de diversificación y plantea serios riesgos de sostenibilidad, especialmente en un contexto marcado por el envejecimiento poblacional y el creciente número de pensionistas en relación con la población activa.

La situación financiera del sistema también genera preocupación: desde 2010, el déficit acumulado asciende a más de 655.000 millones de euros, y la deuda implícita del sistema podría alcanzar entre 1,5 y 1,8 billones de euros en el horizonte de 2044. Este desequilibrio se agrava por el incremento sostenido del gasto público en pensiones, financiado principalmente mediante impuestos generales y un aumento de las cotizaciones, que no necesariamente se traduce en mayores derechos futuros para los cotizantes. Medidas como la tasa de solidaridad han introducido tensiones adicionales en el mercado laboral, reduciendo los incentivos para contribuir, especialmente entre los trabajadores con menores ingresos.
Pilares complementarios poco desarrollados
Los planes de pensiones individuales han sufrido un descenso de aportaciones debido a la reducción de incentivos fiscales, una rentabilidad históricamente baja, un enfoque excesivamente conservador y comisiones elevadas. Por su parte, los planes de empleo siguen mostrando un desarrollo limitado, especialmente entre autónomos y pequeñas empresas, afectados por la complejidad administrativa, la falta de cultura financiera y las tensiones salariales en muchos sectores.
Propuestas europeas y capitalización parcial
En el plano europeo, se destacó el impulso de iniciativas como el Pension Tracking System, que permitiría a los ciudadanos visualizar sus derechos acumulados, y el Pension Dashboard, que facilitaría la comparación entre sistemas europeos con fines de transparencia. También se valoró la implantación del autoenrollment, sistema de inscripción automática a planes de empleo.
Una de las propuestas más relevantes fue la de capitalizar un 1% de las cotizaciones hacia cuentas individuales públicas, gestionadas profesionalmente, al estilo del modelo sueco. También se planteó separar las cotizaciones destinadas a la jubilación de aquellas que financian otras contingencias como incapacidad o viudedad, trasladando estas últimas a los Presupuestos Generales del Estado, con el fin de mejorar la transparencia del sistema.
Pese a los desincentivos recientes, se insistió en fortalecer el ahorro complementario mediante planes individuales y de empleo. Se subrayó la necesidad de diseñar productos que maximicen la rentabilidad ajustada al riesgo, reduzcan comisiones y fomenten la inversión en renta variable a largo plazo, históricamente más rentable.
Se destacó el valor de productos como los seguros de ahorro (SIALP, Unit Linked) y rentas vitalicias (PIAS), que, aunque presentan riesgos asociados, pueden diversificar la planificación financiera de la jubilación.
Asesoramiento financiero y planificación de la jubilación
El asesoramiento financiero personalizado fue considerado fundamental, especialmente en la fase de desacumulación. Decisiones como el rescate de planes de pensiones o el diseño de una renta periódica tienen impacto en la fiscalidad y en la estabilidad financiera del jubilado. Un buen asesoramiento permite optimizar recursos y adaptar la estrategia a cada perfil.
Un llamamiento al consenso y la educación financiera
La sesión concluyó con un llamamiento a reforzar la cooperación entre el sector público, privado y académico para fomentar la educación financiera, promover la cultura del ahorro, y ofrecer productos eficientes, accesibles y sostenibles para toda la población. El futuro del sistema de pensiones pasa por un modelo más equilibrado, transparente y adaptado a los retos económicos y sociales del siglo XXI.
🎯 Reformar el sistema de pensiones: diagnóstico, desafíos y propuestas de futuro, en tiempodeinversion.com


0 comentarios