
Elegir una hipoteca no consiste simplemente en encontrar el banco que anuncia el interés más bajo. Una diferencia de unas décimas, un seguro contratado durante años o ampliar el préstamo cinco años pueden terminar suponiendo miles de euros.
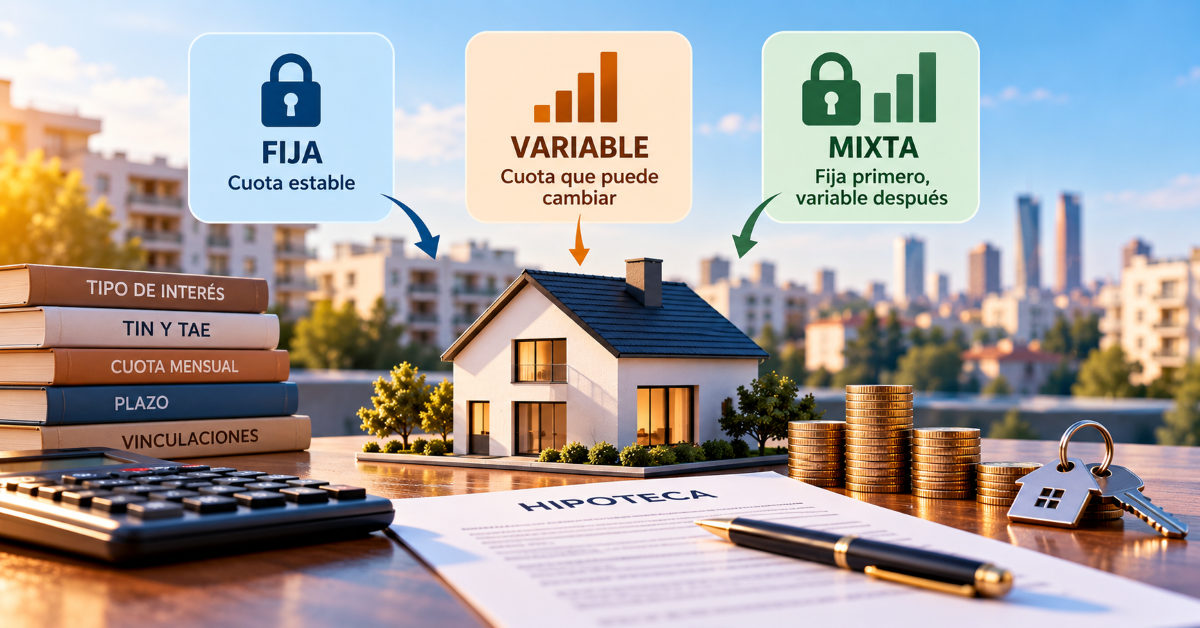
A esto se añade una decisión fundamental: elegir entre hipoteca fija, variable o mixta.

Cada modalidad funciona de manera diferente y ninguna es automáticamente mejor para todos. Esta guía de Tiempo de Inversión explica los conceptos esenciales para entender una hipoteca y saber qué números hacer antes de firmar.
¿Cuánto dinero puede prestar el banco?
Cuando compramos una vivienda, normalmente el banco financia una parte del precio y el comprador aporta el resto.
Aunque depende de la entidad, del inmueble y de la solvencia del cliente, es habitual encontrar financiación de hasta alrededor del 80% del valor utilizado como referencia para una vivienda habitual.
Pensemos en una casa de 300.000 euros. Si el banco financia el 80%, el préstamo sería de 240.000 euros y el comprador tendría que aportar los 60.000 restantes, además de los impuestos y gastos asociados a la adquisición.
Por eso hay dos preguntas diferentes antes de comprar: ¿tengo suficiente dinero ahorrado para la entrada? ¿Y tengo ingresos suficientes para pagar la hipoteca?
Para quienes están empezando el proceso, en Tiempo de Inversión explicamos también por dónde empezar antes de comprar una casa.
Existen excepciones al límite habitual de financiación. Determinados compradores pueden acceder a porcentajes superiores mediante programas públicos de garantías. Es el caso de Mi Primera Vivienda, que permite conseguir una hipoteca de hasta el 100% en Madrid si se cumplen determinados requisitos.
Hipoteca fija: estabilidad a largo plazo
En una hipoteca fija, el tipo de interés se establece al contratar el préstamo y permanece estable durante el periodo pactado.
Su principal ventaja es la previsibilidad. Si los tipos de mercado suben, el interés de la hipoteca no cambia por ese motivo. A cambio, si bajan considerablemente, el cliente tampoco se beneficia automáticamente.
Por ejemplo, una familia que contrata una hipoteca fija cuya cuota resulta ser de 900 euros sabe que las variaciones posteriores del euríbor no harán subir o bajar esa mensualidad por una revisión del índice.
Es, en esencia, una forma de eliminar incertidumbre.
Hipoteca variable: la cuota puede cambiar
En una hipoteca variable, el interés suele calcularse utilizando un índice de referencia —habitualmente el euríbor— más un diferencial establecido por el banco.
Por ejemplo: euríbor + 0,60%.
Si el índice baja, el interés aplicado en futuras revisiones puede disminuir. Si sube, ocurre lo contrario.
Por eso, quien estudia una variable no debería preguntarse únicamente si puede pagar la cuota actual, sino también: ¿podría asumirla cómodamente si aumentara?
La pregunta es especialmente importante cuando el préstamo puede mantenerse durante 20, 25 o 30 años.
Hipoteca mixta: fija primero y variable después
La hipoteca mixta combina las dos modalidades.
Puede establecer, por ejemplo, un interés fijo durante los primeros cinco años y pasar después a euríbor más un diferencial.
Esto permite conocer la cuota durante una primera etapa, pero deja los años posteriores expuestos a la evolución de los tipos.
Por eso no basta con comparar el atractivo tipo inicial. Conviene calcular también qué podría ocurrir cuando termine el periodo fijo.
¿Fija, variable o mixta?
No existe una respuesta válida para todos.
La fija prioriza estabilidad y previsibilidad. La variable permite beneficiarse de posibles bajadas de tipos, pero también expone al comprador a futuras subidas. La mixta desplaza parte de esa incertidumbre hacia el futuro.
También importa cuánto tiempo se espera mantener el préstamo. Quien prevé amortizarlo o vender la vivienda en pocos años puede analizar una hipoteca de forma distinta a quien piensa mantenerla durante tres décadas.
Para conocer cómo se están trasladando estas diferencias a las ofertas bancarias, puede consultarse nuestra comparativa sobre las mejores hipotecas fijas, variables y mixtas.
TIN y TAE: la diferencia que debes conocer
El TIN (Tipo de Interés Nominal) refleja el interés nominal aplicado al préstamo.
La TAE (Tasa Anual Equivalente) proporciona una referencia más amplia para comparar ofertas al incorporar, conforme a su metodología de cálculo, otros elementos relacionados con el coste de la operación.
Imaginemos dos ofertas:
Hipoteca A: 2,20% TIN.
Hipoteca B: 2,40% TIN.
A primera vista, la primera parece más barata. Pero si para conseguir ese 2,20% es necesario contratar productos adicionales costosos, la diferencia puede reducirse considerablemente.
Cuidado con las bonificaciones
Los bancos pueden reducir el interés si el cliente contrata determinados productos, como domiciliación de nómina, seguros, tarjetas u otros servicios financieros.
La cuenta que debe hacerse es sencilla:
¿cuánto ahorro en intereses gracias a la bonificación y cuánto me cuesta conseguirla?
Un seguro que cueste 300 euros adicionales al año supone 3.000 euros en una década.
Por eso el tipo anunciado nunca debería analizarse de forma aislada. En Tiempo de Inversión ya hemos analizado cómo los productos vinculados pueden incrementar el coste real de una hipoteca bonificada.
Una cuota menor puede terminar costando más
Alargar el plazo reduce la mensualidad, pero normalmente implica pagar intereses durante más tiempo.
Imaginemos una hipoteca de 200.000 euros.
A 20 años tendrá una cuota superior que a 30 años. La segunda puede resultar más cómoda cada mes, pero mantener la deuda durante diez años adicionales puede elevar considerablemente los intereses totales.
Por eso hay que distinguir entre la hipoteca con menor cuota y la hipoteca con menor coste total. No necesariamente son la misma.
¿Cuánto de tus ingresos puedes dedicar a la hipoteca?
Supongamos un hogar con 3.000 euros netos mensuales y una cuota hipotecaria de 900 euros.
Solo la hipoteca absorbería el 30% de sus ingresos.
Pero también hay que considerar otros préstamos, gastos habituales y la necesidad de conservar capacidad de ahorro para imprevistos.
Que un banco esté dispuesto a prestar una determinada cantidad no significa necesariamente que convenga utilizar toda la capacidad de endeudamiento disponible.
La compra de vivienda, además, debe integrarse dentro de una planificación financiera más amplia. Los objetivos de ahorro e inversión cambian con cada etapa vital y comprar una vivienda puede convertirse en una de las grandes metas financieras.
Cómo comparar dos hipotecas
La comparación debe hacerse utilizando siempre el mismo importe, plazo y porcentaje de financiación.
Después hay que comprobar fundamentalmente:
TIN, TAE, cuota mensual, coste total, vinculaciones, comisiones y condiciones de amortización anticipada.
Y existe otra variable importante: el propio perfil financiero del comprador. En Tiempo de Inversión hemos explicado también por qué el perfil de riesgo puede condicionar las condiciones que ofrece el banco.
Ingresos estables, poca deuda, ahorro disponible y necesitar financiar un porcentaje menor del precio pueden colocar al comprador en una posición más favorable para negociar.
Por eso, buscar una buena hipoteca empieza por determinar cuánto podemos permitirnos comprar, cuánto podemos aportar y qué cuota podemos asumir sin comprometer el resto de nuestras finanzas.
Solo entonces tiene sentido buscar el banco.
Porque la hipoteca más barata no tiene por qué ser la que anuncia el interés más bajo. Es la que, teniendo en cuenta intereses, plazo, vinculaciones, comisiones y riesgo, encaja mejor con la capacidad financiera del comprador.
Guía de Hipotecas de Tiempo de Inversión
Esta pieza forma parte de la Guía de Hipotecas de Tiempo de Inversión. En ella analizaremos también cuánto hay que ganar para comprar una vivienda, cuánto dinero hay que tener ahorrado, cuánto cuesta una hipoteca de 200.000 o 300.000 euros, cómo afecta el euríbor a las cuotas y cómo negociar las condiciones con el banco.




0 comentarios