
La carrera por la inteligencia artificial ha entrado en una fase en la que las cifras empiezan a ser tan importantes como los avances tecnológicos.
La capacidad de computación continúa aumentando, los grandes grupos tecnológicos aceleran la construcción de centros de datos y los fabricantes de semiconductores afrontan una demanda extraordinaria. Pero detrás de ese crecimiento empieza a aparecer una pregunta inevitable para los inversores:

¿Puede toda esta inversión generar una rentabilidad suficiente para justificarla?
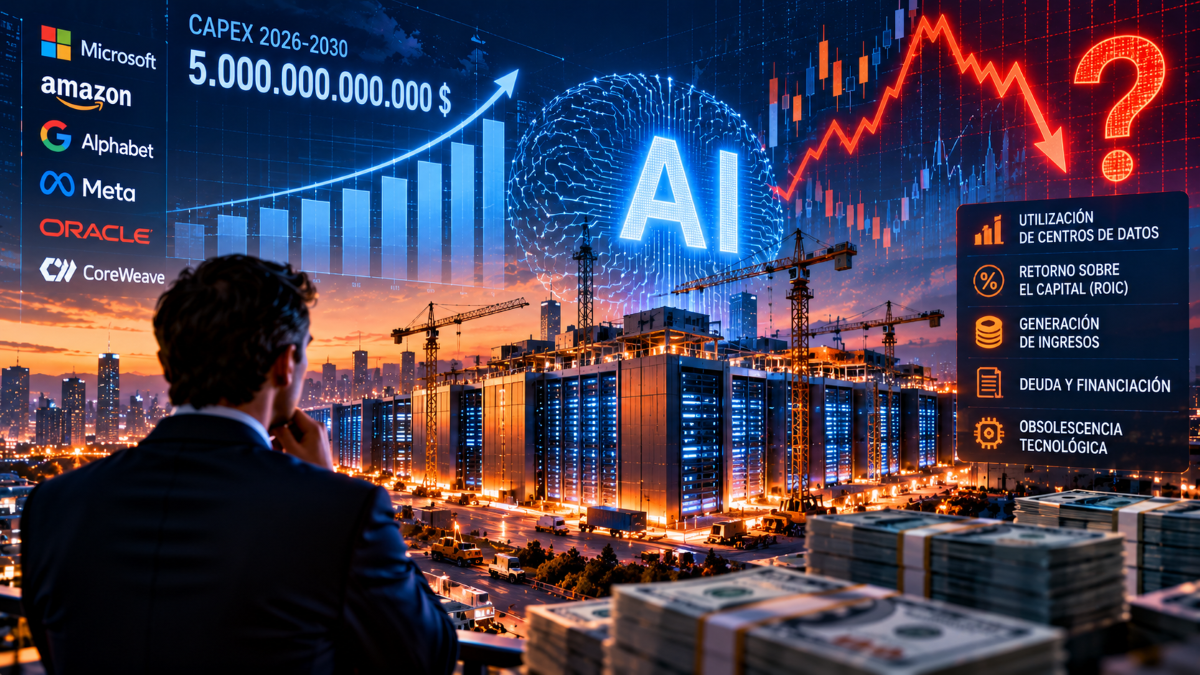
Según las estimaciones manejadas por Vontobel, el gasto de capital de los hiperescaladores estadounidenses podría alcanzar aproximadamente 745.000 millones de dólares este año. Y Edmond de Rothschild AM calcula que solo Amazon, Alphabet, Meta, Microsoft, Oracle y CoreWeave podrían invertir conjuntamente unos 5 billones de dólares entre 2026 y 2030.
Son cifras que ayudan a explicar el extraordinario crecimiento de semiconductores, centros de datos, energía y otras infraestructuras vinculadas a la IA.
Pero también elevan el listón. Cuanto mayor sea la inversión, mayores tendrán que ser los ingresos y beneficios futuros necesarios para rentabilizarla.
745.000 millones: la carrera por construir capacidad
La primera fase del ciclo de inteligencia artificial ha estado determinada por la necesidad de construir infraestructura.
Los hiperescaladores han aumentado el gasto para asegurarse chips, servidores y capacidad de centros de datos ante una demanda que continúa creciendo.
Vontobel considera que el ciclo todavía puede encontrarse en una fase relativamente temprana. Alex Stauffacher y Florence Kuang, de Conviction Equities, recuerdan que anteriores grandes ciclos tecnológicos, como el smartphone o la nube, se prolongaron durante más de ocho años antes de que el crecimiento de los ingresos descendiera por debajo del 20%.
La IA lleva menos de cuatro años desde el lanzamiento de ChatGPT. “Desde una perspectiva histórica, el ciclo de inversión en IA parece encontrarse en una fase relativamente temprana”, señalan.
El argumento invita a relativizar las comparaciones con una burbuja próxima a agotarse. Pero que un ciclo tenga recorrido tecnológico no significa automáticamente que cualquier inversión realizada dentro de él vaya a obtener una rentabilidad adecuada.
Ahí aparece la cuestión verdaderamente importante.
El mercado empieza a preguntar por el retorno del capital
Durante la primera etapa del boom, buena parte de la atención se concentró en el crecimiento de la demanda: cuántos chips eran necesarios, cuántos centros de datos iban a construirse y cuánto aumentarían los presupuestos de inversión.
Ahora empieza a ganar importancia otra métrica: el retorno sobre el capital invertido (ROIC).
Según Vontobel, un centro de datos de última generación con una utilización elevada podría generar aproximadamente un 20%-30% de ROIC cuando su capacidad se alquila a clientes.
La cifra resulta atractiva. El problema es que no todo el capital invertido se encuentra todavía en esas condiciones.
Una parte de la infraestructura permanece en construcción. Otra utiliza generaciones anteriores de chips. Y parte de la capacidad se dedica al entrenamiento interno de modelos, donde resulta mucho más difícil asociar directamente la inversión con unos ingresos concretos.
Por ello, Vontobel estima que los retornos agregados pueden encontrarse inicialmente alrededor del coste de capital o incluso ligeramente por debajo, aunque podrían mejorar conforme aumente la utilización de las instalaciones.
Esta diferencia es crucial para el inversor. Construir capacidad no equivale necesariamente a crear valor.
La utilización de los centros de datos será una de las claves
Un centro de datos puede contener la tecnología más avanzada del mercado y, aun así, ofrecer una rentabilidad mediocre si no se utiliza suficientemente.
Por eso, una de las variables que determinará el éxito del ciclo será la utilización de toda la capacidad que está entrando en funcionamiento.
La ecuación parece sencilla: si la demanda de servicios de inteligencia artificial continúa creciendo con suficiente rapidez, la nueva infraestructura puede alcanzar mayores niveles de ocupación y mejorar sus retornos.
Si la capacidad aumenta mucho más rápido que la demanda, el resultado puede ser muy diferente.
Esta es una de las razones por las que el debate sobre una posible sobreinversión no puede resolverse observando únicamente el volumen de gasto.
Hay que observar también cuántos ingresos produce cada dólar invertido.
Cinco billones hasta 2030: la apuesta se hace todavía mayor
Las cifras de Edmond de Rothschild AM permiten ampliar el horizonte. Xiadong Bao, gestor de renta variable internacional de la firma, estima que el gasto acumulado de Amazon, Alphabet, Meta, Microsoft, Oracle y CoreWeave entre 2026 y 2030 podría alcanzar los 5 billones de dólares.
La cifra refleja la convicción de las grandes compañías sobre el potencial de la tecnología.
Pero también implica que la monetización tendrá que alcanzar una escala extraordinaria.
Edmond de Rothschild AM identifica varias variables capaces de alterar significativamente la rentabilidad final de esas inversiones: costes de financiación, precio de los tokens, evolución de las nuevas generaciones de chips, periodos de amortización de las “fábricas de tokens”, regulación y crecimiento de la demanda final.
Pequeños cambios en algunos de estos supuestos pueden producir grandes diferencias en los retornos.
La deuda introduce una nueva variable
Hasta ahora, buena parte de la expansión de la inteligencia artificial ha estado respaldada por algunas de las compañías con mayores flujos de caja y balances más sólidos del mundo.
Pero el volumen creciente de capital necesario está haciendo aparecer nuevas estructuras de financiación.
Vontobel observa un aumento de la utilización de deuda y acuerdos de financiación más complejos para desarrollar infraestructura relacionada con la IA.
Para Stauffacher y Kuang, este fenómeno constituye “una bandera amarilla, más que una bandera roja”.
La distinción importa. El uso de deuda no implica por sí mismo que exista una burbuja. Puede ser una herramienta perfectamente razonable para financiar activos capaces de generar flujos de caja durante años.
El riesgo aparece si el coste de esa financiación aumenta, la demanda no alcanza las expectativas o los activos se deprecian tecnológicamente más deprisa de lo previsto.
El problema de construir activos que envejecen rápidamente
Una central eléctrica, una carretera o un edificio pueden tener vidas útiles de varias décadas. La infraestructura informática afronta un problema diferente: la tecnología evoluciona extraordinariamente rápido.
Las nuevas generaciones de chips pueden ofrecer más capacidad y eficiencia que las anteriores, reduciendo potencialmente la competitividad de instalaciones construidas pocos años antes.
Por eso, Edmond de Rothschild AM incluye las hojas de ruta de los semiconductores y los periodos de amortización entre las variables fundamentales para valorar la rentabilidad de las denominadas “fábricas de tokens”.
El inversor tiene que plantearse no solo cuánto costará construir la infraestructura, sino durante cuánto tiempo podrá generar retornos competitivos antes de necesitar nuevas inversiones.
La gran incógnita está al otro lado: la demanda
Todo este capital tiene finalmente que encontrarse con alguien dispuesto a pagar por utilizar la inteligencia artificial.
Y aquí se encuentra probablemente la variable decisiva. Las grandes tecnológicas pueden construir centros de datos, comprar chips y entrenar modelos cada vez más avanzados. Pero la rentabilidad dependerá de que empresas y consumidores encuentren aplicaciones por las que estén dispuestos a pagar suficiente dinero.
Es precisamente el cambio que analizamos en Tiempo de Inversión al pasar de la infraestructura hacia la siguiente fase del ciclo: la monetización de la IA a través del software, la ciberseguridad, los pagos, la salud y otras aplicaciones.
La cuestión ya no es solamente si la inteligencia artificial funciona. Es cuánto valor económico genera y quién consigue capturarlo.
¿Burbuja o gran ciclo de inversión?
Las cifras permiten entender por qué las comparaciones con anteriores burbujas tecnológicas han ganado presencia en el debate.
Pero los análisis de Vontobel y Edmond de Rothschild AM no permiten concluir simplemente que exista una burbuja.
Por un lado, Vontobel considera que la reacción del mercado ante algunos de estos riesgos puede estar sobredimensionada y sitúa el ciclo de inversión en una fase todavía relativamente temprana.
Por otro, ambas gestoras introducen interrogantes que el inversor no debería ignorar: rentabilidad del capital, utilización de la capacidad, deuda, obsolescencia tecnológica y monetización.
La cuestión, por tanto, resulta más interesante que una simple comparación con episodios anteriores.
No se trata tanto de determinar si “la IA es una burbuja”, sino de identificar qué supuestos necesita cumplir el mercado para justificar las valoraciones y el capital que se está desplegando.
Cinco señales que el inversor debería vigilar
A partir de los análisis de ambas gestoras pueden identificarse varias variables que ayudarán a comprobar si la inversión continúa generando valor:
- Utilización de los centros de datos: más capacidad necesita ir acompañada de suficiente demanda.
- Retorno sobre el capital invertido: el ROIC deberá justificar el enorme volumen de capex.
- Generación de ingresos por IA: la adopción tiene que terminar convirtiéndose en monetización.
- Financiación: un aumento excesivo de la deuda elevaría la sensibilidad del sector a tipos de interés y menores retornos.
- Obsolescencia: la velocidad de innovación determinará cuánto tiempo puede rentabilizarse cada generación de infraestructura.
Ninguna de estas variables permite por sí sola diagnosticar una burbuja. Juntas ofrecen algo más útil: una forma de evaluar si el crecimiento tecnológico está acompañado por creación de valor económico.
La IA tendrá que demostrar que puede pagar la factura
La inteligencia artificial puede continuar transformando sectores enteros y, al mismo tiempo, producir inversiones que nunca alcancen los retornos esperados.
Ambas cosas pueden suceder simultáneamente. Ese es probablemente uno de los principales aprendizajes para el inversor en esta nueva fase.
La discusión empieza a desplazarse desde cuánto crecerá la IA hacia quién rentabilizará ese crecimiento.
Después de cientos de miles de millones destinados a semiconductores, energía y centros de datos, la siguiente etapa tendrá que demostrar que empresas y consumidores pueden generar suficiente demanda para sostener toda esa infraestructura.
Y ahí se encuentra quizá la pregunta más importante detrás de las enormes cifras de inversión actuales:
¿puede la inteligencia artificial generar suficiente flujo de caja para pagar la factura de su propia revolución?



0 comentarios