
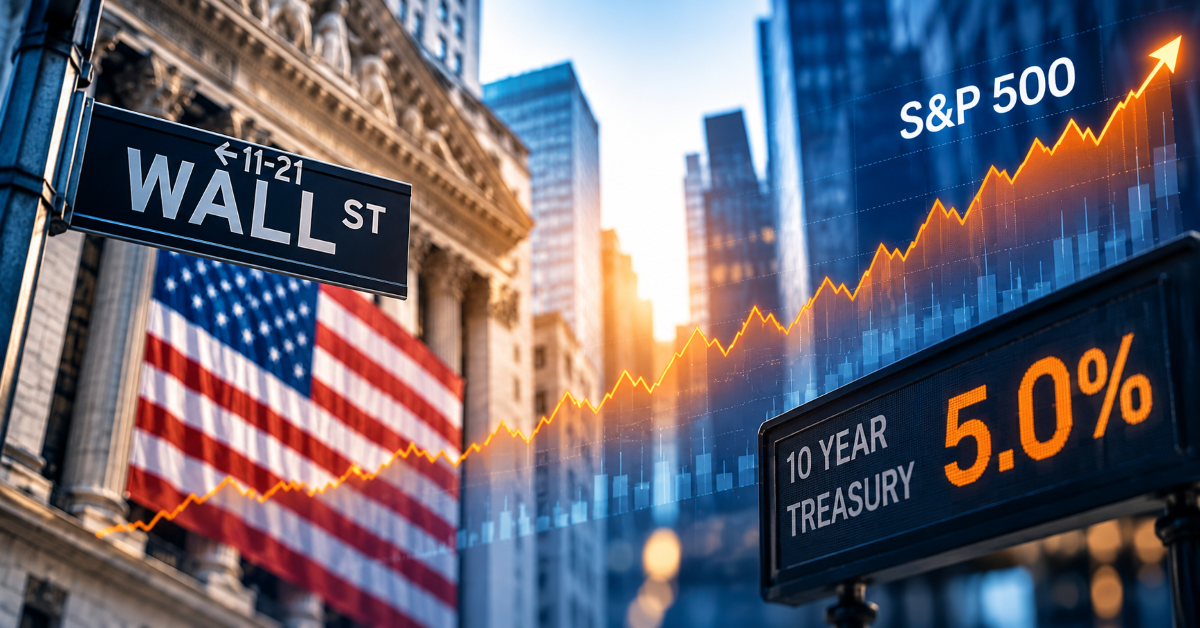
Los bonos de Estados Unidos vuelven a competir directamente con la Bolsa. La rentabilidad del Treasury a diez años alcanzó ayer el 5,27% y terminó la sesión alrededor del 5,23%, su nivel más elevado desde 2007. El movimiento presionó a Wall Street: el S&P 500 perdió un 0,8% y el Nasdaq un 0,9%.
La cifra importa porque el bono estadounidense a diez años es una de las principales referencias utilizadas para valorar otros activos financieros. Cuando supera el 5%, cambia la comparación entre renta fija y renta variable.

Pero ¿por qué están subiendo tanto los bonos?
Ya no se trata solo de la Fed
La explicación más inmediata está en la inflación y los tipos de interés. La Reserva Federal elevó en septiembre el tipo oficial hasta el 3,75%-4%, reconociendo que la actividad económica continúa creciendo a un ritmo sólido mientras la inflación permanece elevada.
Sin embargo, detrás del movimiento de los bonos hay algo más.
J.P. Morgan Private Bank sostiene que desde la reunión de julio de la Fed el principal impulsor de los mayores rendimientos ha sido el aumento de la prima por plazo: la compensación adicional que exige el inversor para mantener deuda a largo plazo.
A ello se suman la preocupación por los déficits fiscales, la fortaleza de la economía, el encarecimiento de la energía y el aumento de las emisiones de deuda de los grandes grupos tecnológicos para financiar infraestructura de inteligencia artificial.
El mercado de bonos está respondiendo, por tanto, a más factores que las decisiones de la Reserva Federal.
Estados Unidos necesita colocar mucha deuda
La oferta también ayuda a explicar el movimiento. El Tesoro estadounidense estimó unas necesidades de financiación neta mediante deuda negociable de 739.000 millones de dólares entre julio y septiembre y otros 628.000 millones entre octubre y diciembre.
Y el Gobierno no es el único que necesita capital. Las grandes compañías tecnológicas están incrementando sus necesidades de financiación para construir centros de datos y otras infraestructuras vinculadas a la IA.
Esto significa que gobiernos y empresas compiten por atraer el ahorro de los inversores. Y una de las formas de hacerlo es ofreciendo mayores rentabilidades.
¿Por qué un bono al 5% puede afectar a la Bolsa?
Porque cambia el coste de oportunidad. Durante los años de tipos próximos a cero, los inversores tenían pocos incentivos para abandonar la renta variable en busca de rentabilidad en los bonos.
Ahora pueden obtener más de un 5% nominal en deuda del Gobierno estadounidense a diez años.
Para asumir el riesgo adicional de las acciones, pueden exigir entonces mayores beneficios futuros o valoraciones más atractivas.
Goldman Sachs considera precisamente que el mercado de bonos puede convertirse en uno de los principales riesgos para nuevas subidas de la Bolsa estadounidense.
Tony Pasquariello, responsable global de cobertura de hedge funds dentro de FICC y Equities de Goldman Sachs, destaca que el fuerte crecimiento de los beneficios empresariales ha permitido hasta ahora absorber buena parte de esa presión.
El problema sería diferente si los tipos permanecen elevados mientras los beneficios comienzan a desacelerarse.
La renta fija vuelve a competir por el dinero del inversor
La otra cara del movimiento está precisamente en los bonos. El inversor vuelve a recibir una remuneración significativa simplemente por mantener renta fija de elevada calidad hasta vencimiento.
Es un fenómeno que no se limita a Estados Unidos. En Tiempo de Inversión analizábamos recientemente cómo los bonos españoles a diez años vuelven a ofrecer rentabilidades próximas al 4%.
El cambio es relevante para la construcción de carteras. Después de años en los que la renta fija ofrecía rendimientos muy reducidos, el carry vuelve a convertirse en una fuente importante de retorno, una tendencia que ya analizábamos en nuestro Asset Allocation 2026.
Pero rentabilidades más elevadas no significan ausencia de riesgo. Cuando los tipos suben, los bonos que ya están en circulación pueden perder valor, especialmente los de mayor duración.
Por eso también existen estrategias menos sensibles a las subidas de tipos, como explicábamos al analizar el funcionamiento de los bonos de cupón flotante.
El 5% cambia la comparación entre Bolsa y bonos
El Treasury al 5% no determina por sí solo qué ocurrirá con Wall Street. Las compañías pueden seguir aumentando sus beneficios y justificar valoraciones elevadas. Al mismo tiempo, una eventual moderación de la inflación podría reducir nuevamente los rendimientos de los bonos.
Pero la comparación ha cambiado. La Bolsa ya no compite contra una renta fija que apenas ofrece rentabilidad. Compite contra bonos del Gobierno estadounidense que remuneran al inversor por encima del 5%.
Por eso, más que una cifra redonda, el 5% representa un cambio en la ecuación que utilizan los inversores para decidir cuánto están dispuestos a pagar por asumir riesgo.


0 comentarios