
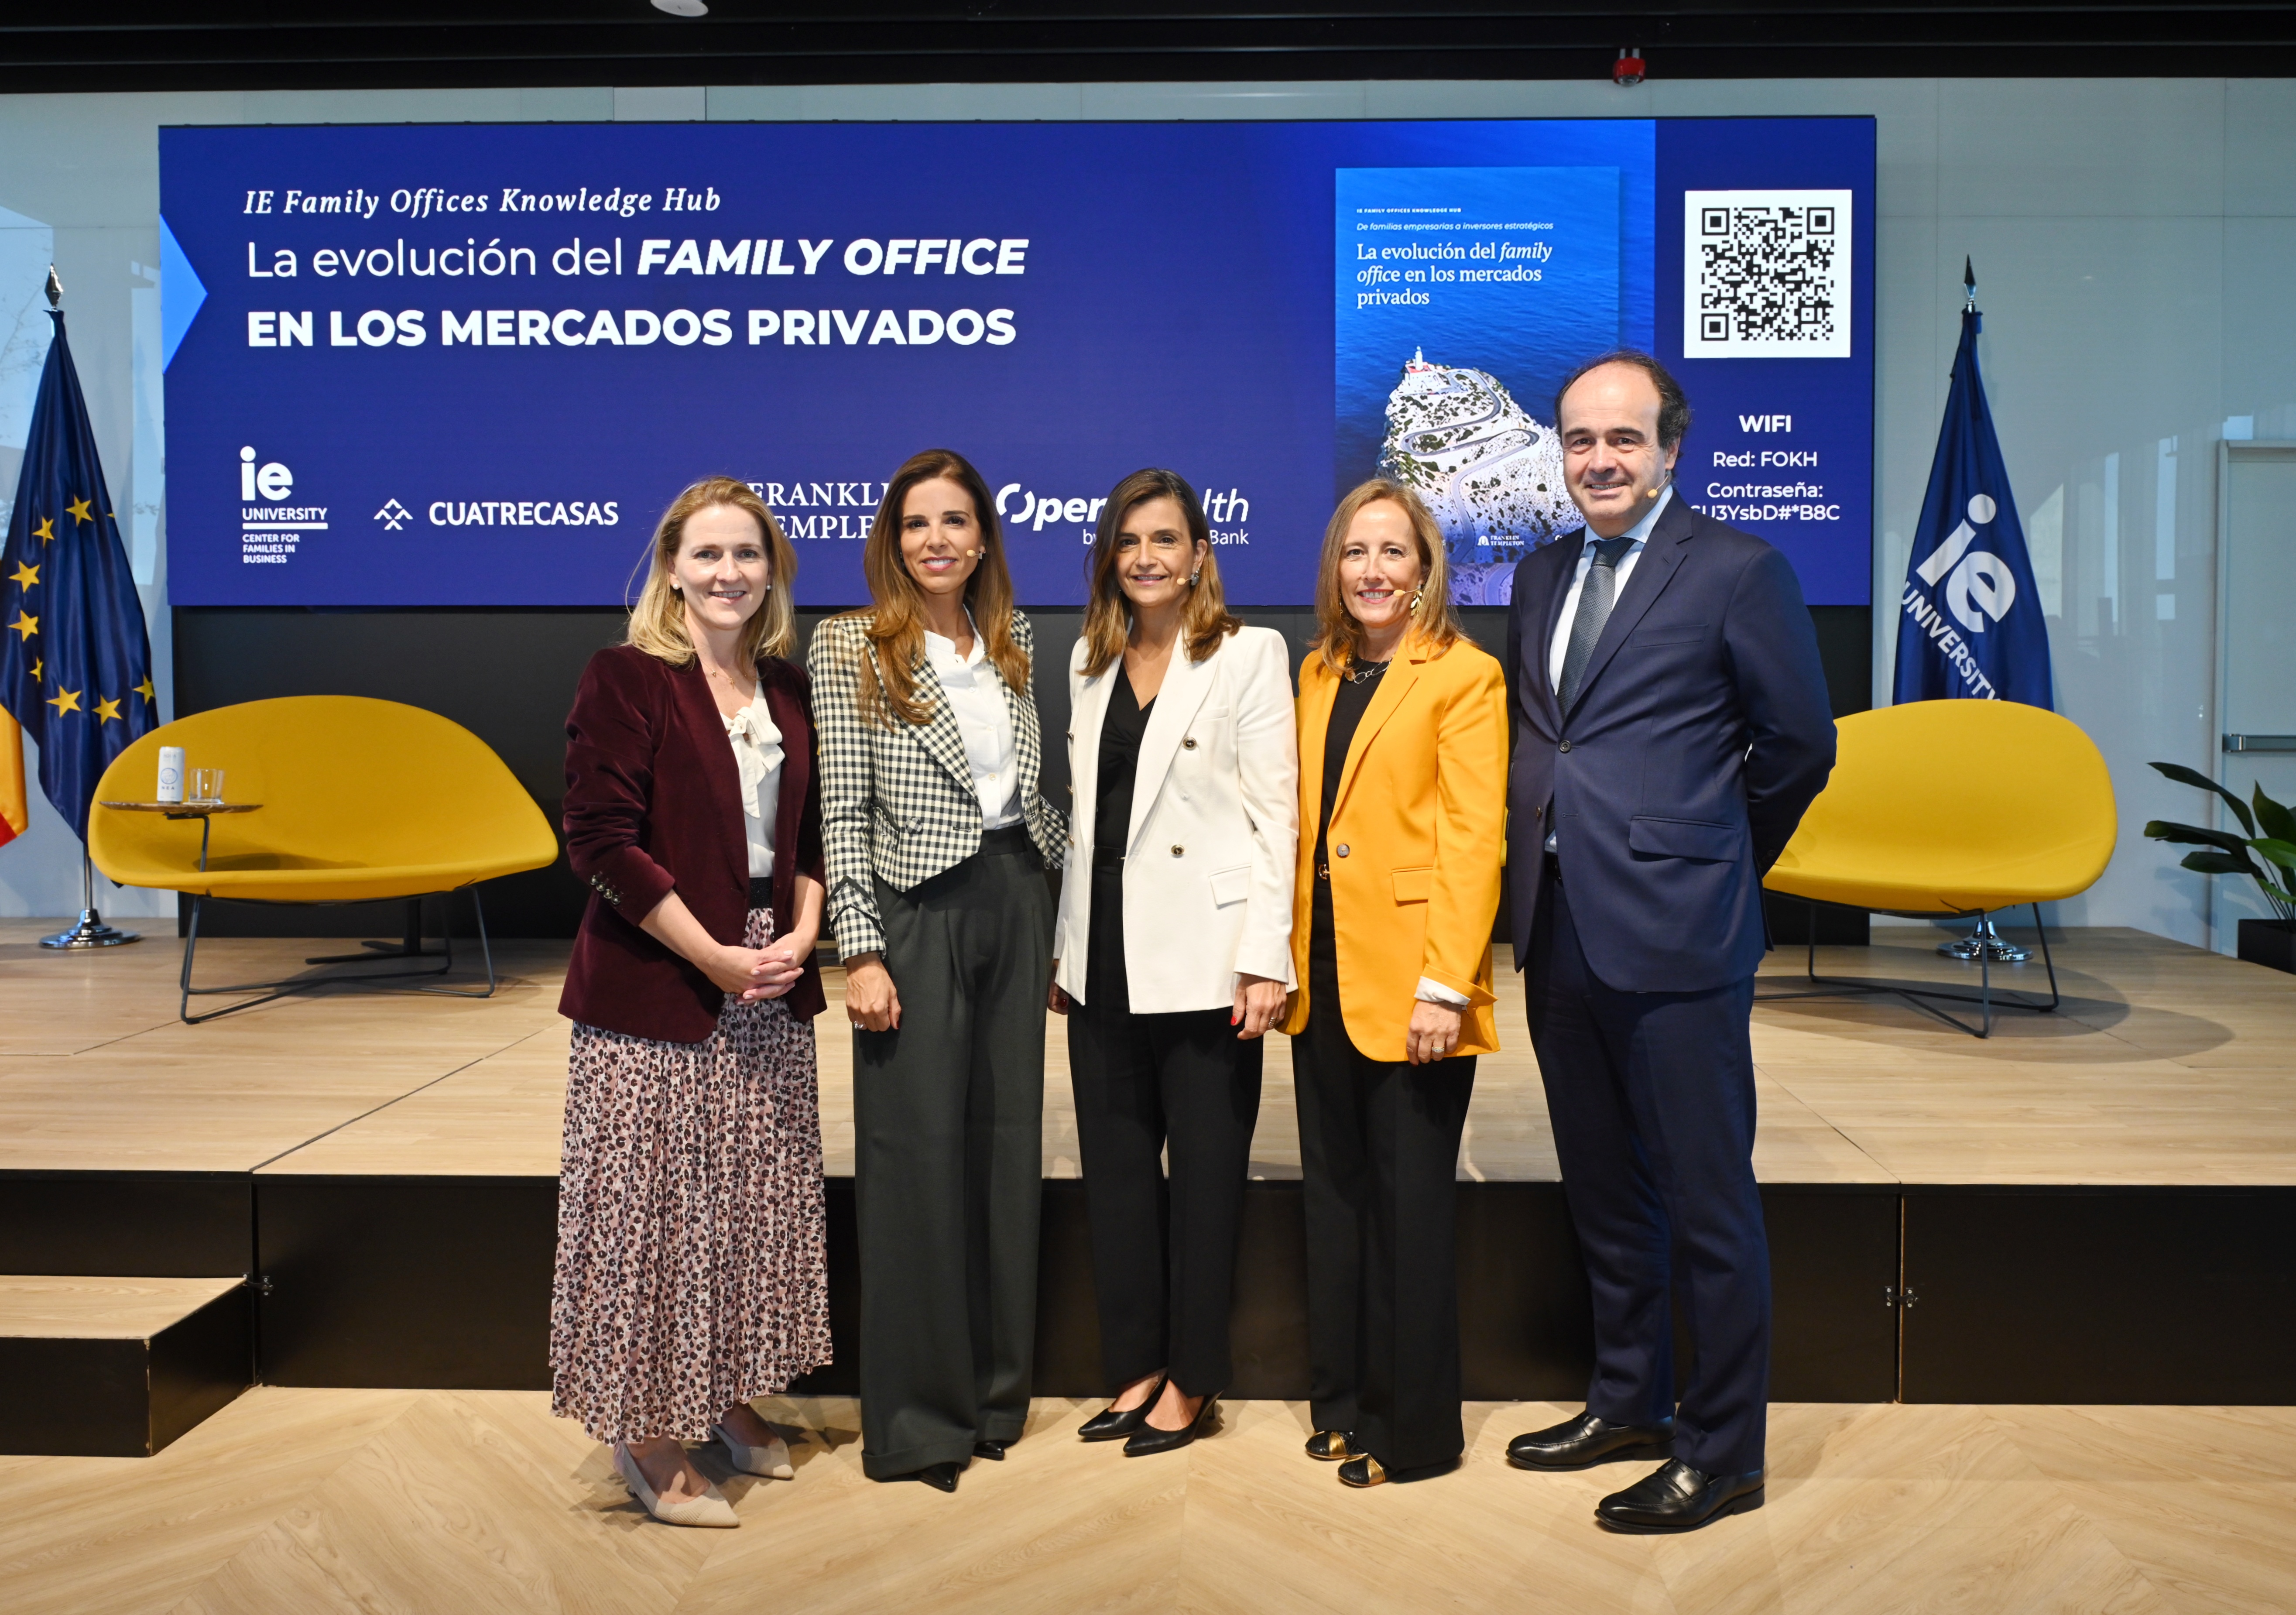
Los mercados privados ocupan ya un lugar destacado en las carteras de los grandes patrimonios familiares españoles. Los family offices destinan, de media, el 47,2% de su patrimonio a este tipo de inversiones, y el 68,1% tiene previsto incrementar su exposición durante los próximos cinco años.
Son dos de las principales conclusiones del informe La evolución del family office en los mercados privados: de familias empresarias a inversores estratégicos, elaborado por el IE Family Offices Knowledge Hub, que analiza cómo están evolucionando las estrategias de inversión y los modelos de gobierno de estas estructuras patrimoniales.

El porcentaje de family offices españoles que prevé aumentar su inversión en activos privados supera al registrado internacionalmente, donde el 54% de los encuestados comparte esa intención.
El inmobiliario concentra la mayor inversión de los family offices españoles
El estudio identifica diferencias entre la composición de las carteras españolas y las de sus homólogos internacionales.
En España, los activos inmobiliarios representan el 16,2% del patrimonio, por delante del private equity, con un 13,2%, y del venture capital, con un 10,5%.
A escala internacional, el orden cambia. El private equity es la categoría con mayor peso, con un 16,1%, seguido del inmobiliario, con un 15,1%.
La comparación muestra que los family offices españoles mantienen una mayor asignación relativa a inmuebles, mientras que internacionalmente el capital privado empresarial ocupa la primera posición.
Esta evolución conecta con el creciente interés de los grandes patrimonios por los activos alternativos, una tendencia que ya abordamos en Tiempo de Inversión en Los family offices priorizan los mercados privados frente a las criptomonedas.
Un sector joven que ya apuesta por los activos privados
El informe destaca una característica del mercado español: su relativa juventud.
El 41,2% de los family offices españoles se constituyó después de 2015, mientras que el 53% corresponde a familias empresarias de primera generación.
Pese a esta trayectoria relativamente corta, la asignación a mercados privados representa ya cerca de la mitad de sus patrimonios.
El estudio también identifica una relación entre el tamaño de los equipos especializados y el peso de los mercados privados en las carteras.
A escala internacional, los family offices que cuentan con uno o dos profesionales dedicados a la inversión destinan de media el 44,9% de su patrimonio a estos activos. Entre aquellos con equipos de seis o más profesionales, el porcentaje asciende al 62,9%.
Los datos muestran una asociación entre la dimensión de los equipos y la exposición a mercados privados, aunque no permiten concluir por sí solos que un mayor número de profesionales sea la causa directa de esa asignación.
La familia mantiene el control de las decisiones de inversión
La creciente presencia de los mercados privados en las carteras no ha eliminado el protagonismo de las familias en la toma de decisiones.
Según el informe, en el 52% de los family offices internacionales la decisión final de inversión permanece en manos de la familia, mientras que solo el 10% delega completamente esta responsabilidad.
En España, el control familiar es todavía mayor: el 61% de los family offices encuestados reserva la decisión final de inversión a sus propios miembros.
Para Cristina Cruz, directora académica del IE Family Offices Knowledge Hub, el siguiente paso en la evolución del sector está relacionado con la profesionalización de sus estructuras.
«Los family offices ya han incorporado los mercados privados a sus carteras. El verdadero desafío ahora no es acceder a más oportunidades, sino construir la gobernanza, los procesos y las capacidades que les permitan pasar de familias empresarias a inversores estratégicos».
Un estudio internacional con 157 family offices
La investigación ha sido impulsada por IE University, Cuatrecasas, Franklin Templeton y OpenWealth, del Grupo CaixaBank.
El trabajo se basa en una encuesta a 157 single family offices de Europa, Norteamérica, Latinoamérica, Asia y Oriente Medio, complementada con 27 entrevistas en profundidad y el análisis de datos históricos de inversión.
Los resultados describen un sector en el que los mercados privados ya representan una parte importante de las carteras, especialmente entre las estructuras con equipos de inversión más amplios.
En España, el estudio identifica dos características: una elevada exposición a activos inmobiliarios y una participación directa de las familias en las decisiones de inversión superior a la media internacional.
La investigación también apunta a la necesidad de desarrollar estructuras de gobierno y capacidades de análisis acordes con el peso creciente de estos activos, que suelen presentar horizontes de inversión prolongados y restricciones de liquidez.
El informe se incorpora así a los trabajos recientes sobre la transformación de los grandes patrimonios familiares y los cambios en sus estrategias de asignación de activos, una tendencia que analizamos en Dónde se está moviendo el capital: infraestructuras, emergentes y mercados privados.


0 comentarios