

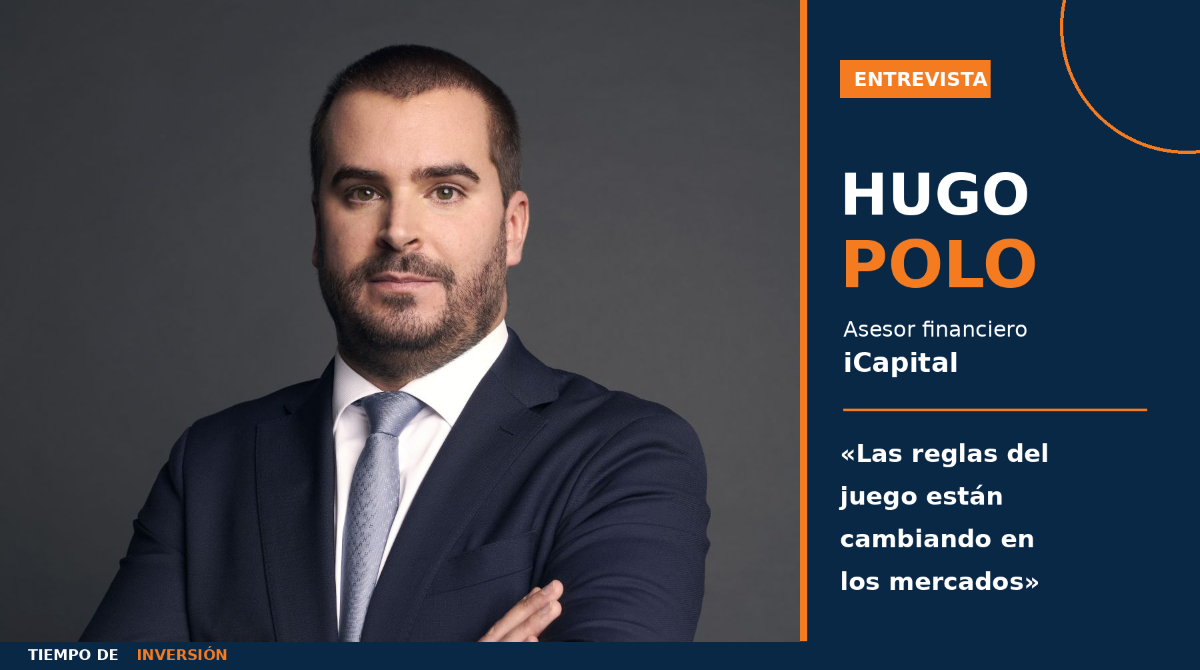
La inflación, los tipos de interés y el encarecimiento de la energía están modificando las condiciones en las que operan los mercados financieros. Al mismo tiempo, las dudas sobre la rentabilidad de las grandes inversiones en inteligencia artificial están impulsando una búsqueda de oportunidades más allá de las compañías tecnológicas estadounidenses.
Hugo Polo, asesor financiero de iCapital, analiza en Tiempo de Inversión TV las implicaciones de este nuevo escenario para los inversores. La firma identifica oportunidades en deuda pública de calidad, infraestructuras, energía, Europa, mercados emergentes y hedge funds, mientras apuesta por reducir la exposición directa a la inteligencia artificial y reforzar la diversificación de las carteras.

«Las reglas del juego están cambiando»
Tiempo de Inversión. ¿Estamos ante un cambio de ciclo en los mercados o simplemente ante un episodio de volatilidad?
Hugo Polo. Nosotros lo que estamos viendo realmente es un cambio de escenario. Desde 2009, los mercados han estado acostumbrados a una inflación muy deprimida y, por tanto, a unos bancos centrales con tipos de interés extraordinariamente bajos. También se han acostumbrado a constantes inyecciones de liquidez.
A partir de 2022, la inflación comienza a aparecer y todavía seguimos con presiones inflacionistas en 2026. Por tanto, no es tanto si estamos o no ante un cambio de ciclo, que seguramente lo veamos en el medio y largo plazo, sino que las reglas del juego, o más bien el escenario que estamos contemplando, están cambiando.
Volvemos a tener inflación, los tipos de interés vuelven a estar altos y esas inyecciones de liquidez ya no se están dando.
¿Hasta qué punto puede comprometer el crecimiento económico el encarecimiento del petróleo? ¿Qué sectores son más vulnerables?
El problema no es tanto si vemos subir el petróleo, sino qué nivel alcanza y, sobre todo, durante cuánto tiempo.
Tener un precio del petróleo muy elevado durante mucho tiempo puede acabar trasladándose a la economía real. Eso puede provocar un menor crecimiento económico y una reducción de los márgenes empresariales.
Los sectores más afectados serían el transporte, la industria intensiva en energía y determinadas compañías de consumo.
👉 Puedes escuchar la entrevista completa en nuestro Podcast:
«Vemos una oportunidad en deuda pública de alta calidad a tres y cinco años»
¿Qué escenario de tipos de interés contempla iCapital y cómo afecta a las decisiones de inversión?
Las presiones inflacionistas están provocando que los bancos centrales no tengan tanta capacidad para relajar sus políticas monetarias.
Desde iCapital no descartamos que los tipos de interés permanezcan en niveles más elevados de lo que el mercado venía descontando.
Esto hace que los activos de renta fija sean mucho más atractivos y, al mismo tiempo, que el mercado sea más exigente a la hora de valorar la renta variable.
¿Dónde encontráis actualmente las mejores oportunidades dentro de la renta fija?
Vemos una oportunidad, sobre todo, en deuda pública de alta calidad en los tramos de tres a cinco años. Es verdad que la parte más larga de la curva, si vuelven a aparecer presiones inflacionistas, será la que más sufra.
En los vencimientos intermedios encontramos cupones atractivos y rentabilidades reales positivas. Además, consideramos que el riesgo es relativamente comedido si mantenemos los bonos hasta vencimiento.
¿Es mejor invertir ahora o realizar las compras de forma escalonada?
Recomendamos realizar aportaciones a lo largo del tiempo, porque puede ocurrir que las rentabilidades de esos bonos sigan subiendo. Pero, con un enfoque de medio y largo plazo, vemos rentabilidades muy positivas, cupones atractivos y tipos reales positivos.
«El mayor riesgo de la inteligencia artificial es la monetización»
La inteligencia artificial sigue movilizando enormes cantidades de capital. ¿Está empezando el mercado a cuestionar la rentabilidad de estas inversiones?
Sin duda, y creemos que es un movimiento muy positivo para el mercado. Hemos pasado de una primera fase en la que el mercado premiaba exclusivamente las expectativas de la inteligencia artificial a una segunda fase mucho más exigente.
Ya no basta con las expectativas. Ahora el mercado quiere saber si esas inversiones van a ser rentables o no.
¿Cuáles son los principales riesgos que identificáis en las compañías vinculadas a la inteligencia artificial?
Tenemos varios riesgos. Las valoraciones son muy exigentes, existe endeudamiento y la competencia por el capital es muy elevada. Además, las expectativas que tiene el mercado sobre la inteligencia artificial son quizás demasiado positivas.
Sin embargo, el mayor riesgo que nosotros vemos es la monetización.
Mientras estas inversiones sean rentables, todos esos excesos que se van acumulando podrán mantenerse. El problema es que, si esas rentabilidades no se cumplen, todos esos excesos terminarán por corregirse.
¿Cómo estáis adaptando las carteras ante esos riesgos?
Estamos reduciendo la exposición a todo lo relacionado directamente con la inteligencia artificial. Pensamos que conviene reducir esa exposición porque las expectativas son muy optimistas y quizás el escenario que se está planteando es demasiado positivo.
«La inteligencia artificial también es una transformación industrial y energética»
Más allá de las grandes tecnológicas, ¿qué oportunidades está generando el desarrollo de la inteligencia artificial?
La inteligencia artificial no es solo una revolución tecnológica, sino también una transformación industrial y, sobre todo, energética.
Estamos viendo grandes inversiones en centros de datos, redes eléctricas y generación energética. Por tanto, identificamos una oportunidad clara en todo lo relacionado con infraestructuras, industria y energía.
¿Son las infraestructuras y la energía dos de las grandes apuestas de iCapital?
Efectivamente. Una de nuestras grandes tesis de inversión son las infraestructuras y, especialmente, la parte energética. Si no existe capacidad suficiente para generar energía, no podremos desarrollar correctamente la inteligencia artificial.
Por tanto, vemos una oportunidad importante en infraestructuras y capacidad energética.
«La rotación hacia Europa y los emergentes puede ser estructural»
Estamos viendo movimientos de rotación entre sectores y geografías. ¿Se trata de un ajuste temporal o estamos ante un liderazgo bursátil más diversificado?
Pensamos que puede ser algo más que un ajuste temporal. Estamos viendo grandes movimientos hacia regiones como Europa, Japón y los mercados emergentes.
En cuanto a sectores, observamos una rotación hacia el industrial, financiero, energético y de infraestructuras.
Por tanto, creemos que puede tratarse de un movimiento más estructural y que las oportunidades estén mucho más diversificadas y menos concentradas que durante los últimos años.
¿Dónde encontráis valoraciones más atractivas desde el punto de vista geográfico?
Vemos valoraciones bastante razonables en Europa. Los mercados emergentes también están comenzando a comportarse incluso mejor que algunas Bolsas que venían registrando una evolución muy positiva.
Por eso nos gusta la exposición a emergentes.
¿Hay algún país emergente que destaque especialmente?
Realmente, no tenemos ningún país concreto. Es verdad que algunos mercados, como Corea, han experimentado revalorizaciones muy importantes, pero después también han sufrido correcciones significativas.
Por eso preferimos mantener una exposición general y diversificada a los mercados emergentes, en lugar de intentar identificar un único ganador.
«Los hedge funds pueden aportar robustez a las carteras»
En iCapital estáis dando cada vez más importancia a los hedge funds. ¿Por qué consideráis que pueden resultar atractivos en este momento?
Porque tenemos muchos riesgos de cola dentro de las carteras. La renta variable, principalmente la estadounidense, presenta valoraciones muy exigentes. Cuando analizamos las perspectivas de rentabilidad a cinco o diez años, vemos estimaciones bastante moderadas.
Por eso creemos interesante incorporar activos que puedan ofrecer una rentabilidad superior a la inflación y, además, aportar descorrelación.
Si se produce un ajuste importante en renta variable, puede ser interesante contar con activos que ayuden a amortiguar esa caída.
¿Qué papel deberían desempeñar estas estrategias frente a la renta fija y la Bolsa?
¿Hay que tener renta variable? Por supuesto. ¿Hay que tener también renta fija? Por supuesto. Pero creemos que los hedge funds aportan una robustez adicional a las carteras.
Nuestro objetivo es construir carteras robustas y resilientes, con dos capas de seguridad: la diversificación y la descorrelación entre activos.
No se trata de asumir riesgos a cualquier precio, sino de optimizar el binomio rentabilidad-riesgo.
«Deuda pública, hedge funds, Europa, emergentes, infraestructuras y energía»
Para terminar, si tuvieras que ordenar las principales oportunidades de inversión que identifica iCapital en este escenario, ¿cuáles destacarías?
Por tipología de activo, vemos oportunidades en deuda pública. También vemos oportunidades en hedge funds y activos alternativos, especialmente por su capacidad para aportar descorrelación a las carteras.
Desde el punto de vista geográfico, encontramos valoraciones razonables en Europa y nos gustan los mercados emergentes.
Y, en cuanto a sectores, identificamos oportunidades principalmente en infraestructuras y energía.
En definitiva, buscamos construir carteras más diversificadas, capaces de adaptarse a un escenario en el que la inflación, los tipos de interés y las valoraciones vuelven a desempeñar un papel determinante.
Aviso: Este artículo tiene carácter exclusivamente informativo y no constituye una recomendación de inversión ni una invitación a comprar o contratar productos financieros.




0 comentarios