


Los mejores préstamos personales
En Tiempo de inversión
Si estás buscando una solución financiera ágil y eficiente, has llegado al lugar indicado. En esta tabla, encontrarás una selección de los préstamos más destacados, diseñados para cubrir tus necesidades urgentes de dinero de manera rápida y sencilla. Sabemos lo importante que es contar con opciones confiables y transparentes cuando se trata de solicitar un préstamo rápido. Por eso, hemos recopilado esta lista con los mejores prestamistas y todas sus condiciones.
En nuestra tabla, encontrarás información detallada sobre cada préstamo, incluyendo la tasa de interés, el plazo de devolución, los requisitos mínimos y cualquier otra información relevante que debas tener en cuenta al momento de elegir el préstamo ideal para ti. Recuerda que tomar un préstamo es una decisión importante, por lo que te recomendamos comparar cuidadosamente las opciones disponibles antes de tomar una decisión final.

Factores clave para elegir un préstamo personal
A continuación, te presentamos los factores clave que debes considerar al elegir un préstamo personal:
1. Tasa de interés: ¿Cuánto te costará realmente?
La tasa de interés es uno de los factores más importantes a tener en cuenta al elegir un préstamo personal. Es la cantidad adicional que pagarás sobre el monto prestado, y puede variar significativamente entre diferentes entidades financieras. Es fundamental comparar las tasas de interés ofrecidas por distintas instituciones para asegurarte de obtener el mejor trato posible.
2. Plazos de pago: ¿Cuánto tiempo tomará reembolsar el préstamo?
Los plazos de pago determinan el período de tiempo durante el cual estarás pagando el préstamo personal. Es importante tener en cuenta que, en general, cuanto más largo sea el plazo, menores serán las cuotas mensuales, pero también se acumularán más intereses a largo plazo. Debes evaluar tus posibilidades financieras y determinar qué plazo se adapta mejor a tu situación.
3. Montante del préstamo: ¿Cuánto dinero necesitas?
Antes de solicitar un préstamo personal, es esencial tener claro cuánto dinero necesitas realmente. Evalúa tus necesidades financieras y solicita únicamente el montante necesario. No te excedas en tus solicitudes, ya que esto puede resultar en mayores cargas financieras y dificultades para el reembolso.
4. Cargos adicionales: ¿Existen comisiones o tarifas ocultas?
Al elegir un préstamo personal, es importante leer detenidamente los términos y condiciones para asegurarte de que no haya cargos adicionales ocultos. Algunas instituciones financieras pueden cobrar comisiones por apertura, seguros o incluso penalizaciones por pagos anticipados. Presta atención a estos detalles para evitar sorpresas desagradables en el futuro.
5. Reputación del prestamista: ¿Es confiable y seguro?
La reputación del prestamista es un aspecto crucial al elegir un préstamo personal. Investiga y asegúrate de que la institución financiera sea confiable y segura. Lee opiniones y comentarios de otros clientes para tener una idea clara de su reputación. Recuerda que estarás compartiendo información personal y financiera sensible, por lo que es fundamental elegir una entidad confiable.
6. Flexibilidad de pagos: ¿Existen opciones de reembolso flexibles?
Es posible que tus circunstancias financieras cambien durante el plazo del préstamo. Por lo tanto, es importante conocer la flexibilidad de pagos que ofrece el prestamista. ¿Existen opciones para ajustar los pagos mensuales o realizar pagos anticipados sin penalizaciones? Estas consideraciones pueden ser cruciales para adaptarse a posibles cambios en tu situación financiera.
7. Proceso de solicitud y aprobación: ¿Es rápido y conveniente?
El proceso de solicitud y aprobación del préstamo personal puede variar entre diferentes entidades financieras. Algunas ofrecen procesos rápidos y convenientes en línea, mientras que otras pueden requerir una mayor documentación y tiempo de espera. Considera cuán urgente es tu necesidad de financiamiento y elige un prestamista cuyo proceso se ajuste a tus requerimientos.
8. Historial crediticio: ¿Es determinante para obtener un préstamo personal?
Tu historial crediticio puede ser un factor determinante al solicitar un préstamo personal. Las instituciones financieras suelen evaluar tu historial de crédito para determinar tu solvencia y riesgo crediticio. Si tienes un historial crediticio sólido, es más probable que obtengas mejores condiciones y tasas de interés más bajas. Sin embargo, si tu historial crediticio es limitado o negativo, aún existen opciones disponibles, aunque con condiciones menos favorables.
9. Servicio al cliente: ¿Ofrece un buen soporte?
El servicio al cliente es un aspecto a considerar, especialmente cuando se trata de asuntos financieros. Es importante que el prestamista ofrezca un buen servicio al cliente y esté disponible para responder a tus preguntas y brindarte soporte en caso de cualquier problema. La comunicación clara y efectiva puede marcar la diferencia en tu experiencia con un préstamo personal.
10. Recomendaciones y referencias: ¿Qué dicen otras personas?
No subestimes el poder de las recomendaciones y referencias de otras personas. Pregunta a amigos, familiares o colegas si tienen experiencias previas con préstamos personales y si pueden recomendarte alguna institución financiera en particular. Las experiencias personales pueden brindarte información valiosa y ayudarte a tomar una decisión informada.


Bankinter lanza ‘Bkswipe’, una app de microcréditos para fraccionar bizums
Bankinter Consumer Finance ha lanzado la aplicación ‘Bkswipe’, un servicio que pretende “revolucionar el mundo de los pagos”, según la entidad bancaria. A través de esta nueva app, el banco concede microcréditos a clientes y no clientes para recuperar y fraccionar...

Aplázame (WiZink) alcanza los 200 millones en créditos al consumo
La financiera Aplázame, propiedad del banco digital WiZink, elevó un 20% su actividad durante 2022, cerrando el año con 200 millones de euros concedidos en créditos al consumo. Además, el 57% de las compras financiadas con Aplázame en el pasado ejercicio fueron...

Younited impulsa el préstamo instantáneo en Europa con el apoyo de Tink
Younited, proveedor líder de crédito instantáneo en Europa, ha unido fuerzas con Tink, la plataforma de open banking líder en Europa, para efectuar evaluaciones precisas de asequibilidad. Esta asociación permite a Younited hacer llegar el crédito instantáneo a un...

Bankinter Consumer Finance y Sonae alumbran el líder de crédito al consumo en Portugal
Bankinter Consumer Finance y Sonae han llegado a un acuerdo para constituir una 'joint venture' que se convertirá en la primera entidad de crédito al consumo del mercado portugués. Según ha explicado la entidad en un comunicado, Sonae pondrá a la venta una...

Inquietud ante la reforma fiscal de las SOCIMI para impulsar el alquiler asequible
El Gobierno estudia modificar el régimen fiscal de las SOCIMI para vincular parte de sus ventajas tributarias a la promoción del alquiler residencial asequible. La propuesta, que negocia con sus socios parlamentarios, elevaría la tributación de determinadas sociedades que no cumplan criterios sociales, mientras mantendría incentivos para aquellas que reinviertan beneficios en vivienda destinada al alquiler asequible. La iniciativa ha abierto un intenso debate entre expertos sobre el equilibrio entre política de vivienda, seguridad jurídica y atractivo de la inversión inmobiliaria.
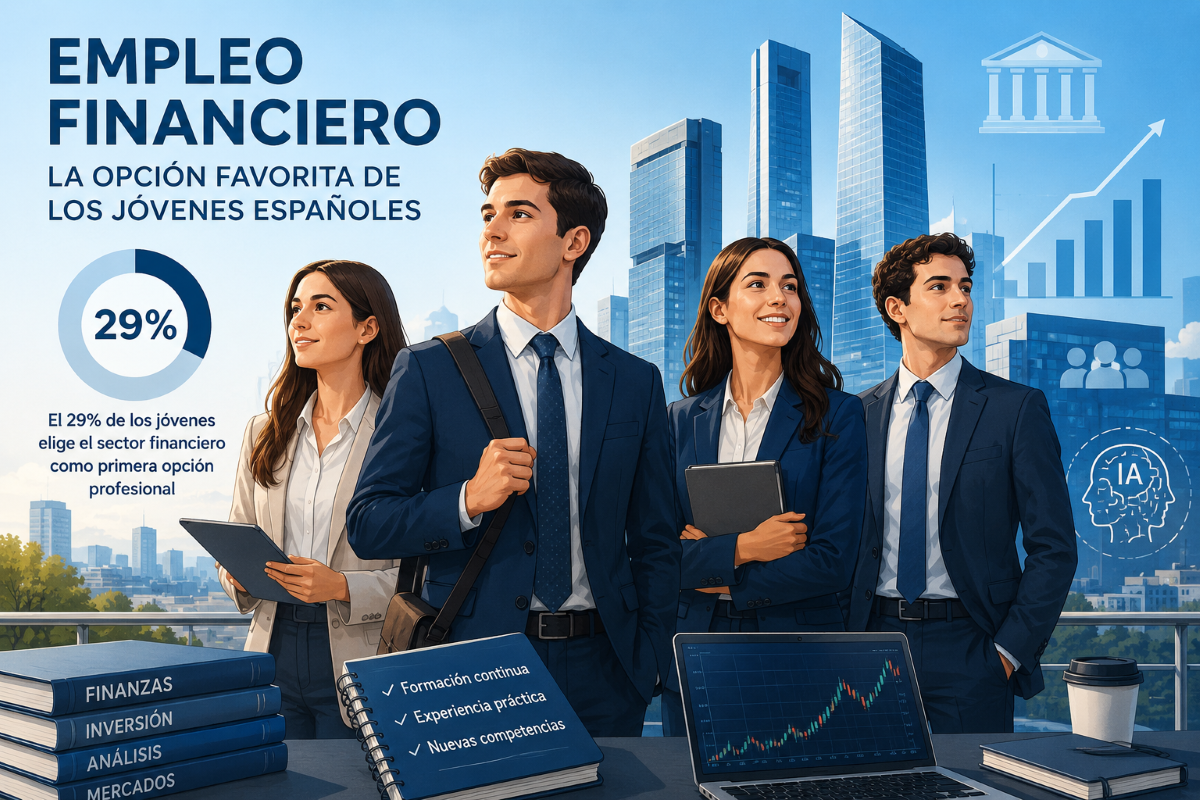
El empleo financiero, la opción profesional favorita de los jóvenes españoles
El 29% de los universitarios y recién graduados españoles considera que el sector financiero ofrece las mejores perspectivas profesionales. La experiencia práctica, la formación continua y el dominio de la inteligencia artificial ganan peso para acceder al mercado laboral.
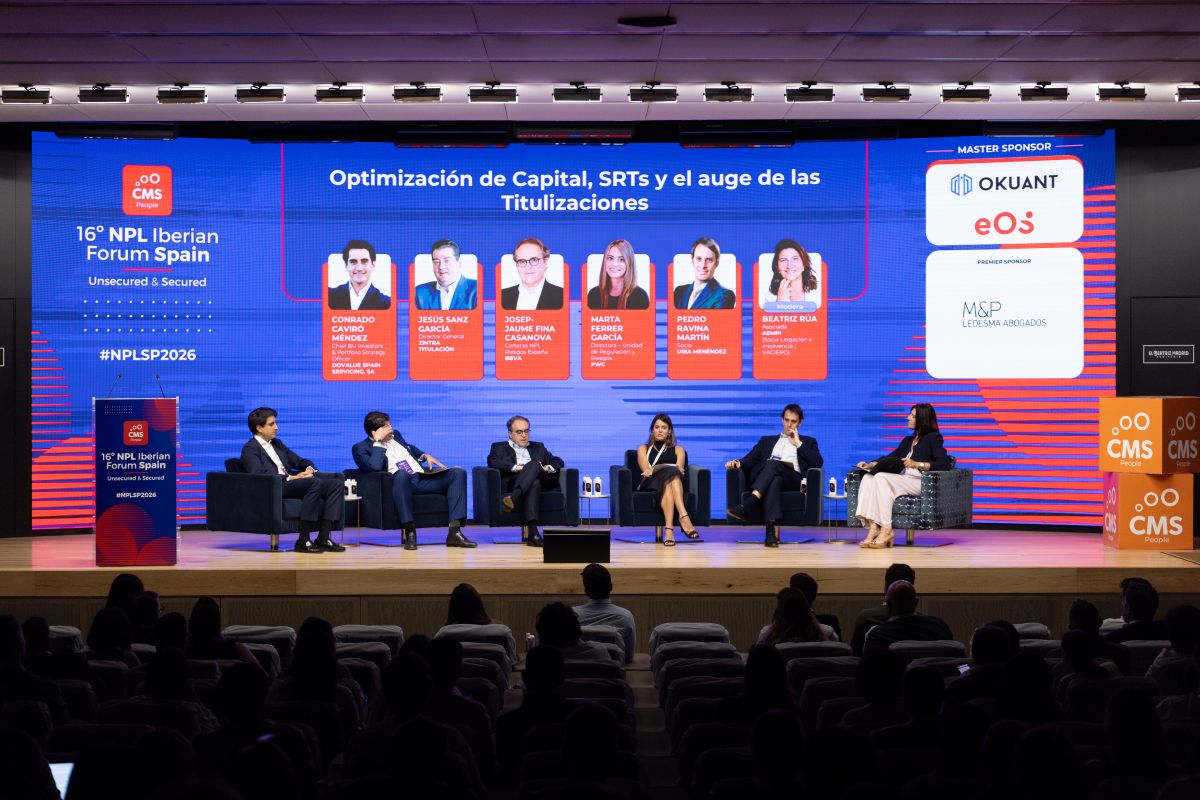
El mercado español de deuda acelera su transformación hacia un modelo más especializado e impulsado por la tecnología
El 16º NPL Iberian Forum Spain consolidó su papel como punto de encuentro del mercado español de deuda, con más de 380 profesionales, 40 ponentes y 29 empresas colaboradoras.

Arquitectura patrimonial e independencia: el modelo operativo de Proaltus Capital Partners para 2026
Proaltus Capital Partners consolida su propuesta de valor en gestión patrimonial con un modelo operativo centrado en la independencia, la arquitectura abierta y la planificación estratégica. La firma combina asesoramiento financiero, estructuración fiscal, acceso a oportunidades diferenciadas y acompañamiento continuo para familias, empresarios y patrimonios que buscan proteger y hacer crecer su legado a largo plazo.

Azuaga reconoce al sector inmobiliario en los Premios Azuaguitos de SIMA 2026
Azuaga Seguros ha celebrado en SIMA 2026 la segunda edición de los Premios Azuaguitos, unos galardones que reconocen a empresas y profesionales destacados del sector inmobiliario y refuerzan el papel del seguro de caución en el mercado residencial.
Nuevo ciclo en los mercados: ¿qué activos ganan peso?
La inflación, los tipos de interés y las dudas sobre la rentabilidad de la inteligencia artificial están transformando el escenario de los mercados. La renta fija recupera atractivo y nuevas regiones y sectores podrían ganar protagonismo. Hugo Polo, asesor financiero de iCapital, identifica oportunidades en deuda pública, infraestructuras, energía, mercados emergentes y hedge funds. En Tiempo de Inversión TV explica cómo adaptar las carteras a esta nueva etapa.

Wall Street ante el nuevo Congreso: por qué el bloqueo político no tiene que ser malo para la Bolsa
La victoria demócrata en las elecciones de mitad de mandato abre una nueva etapa de gobierno dividido en Estados Unidos. Los expertos analizan por qué el bloqueo legislativo no tiene que perjudicar a Wall Street. Natixis IM, Tikehau Capital y Flossbach von Storch identifican los principales riesgos políticos y explican por qué los beneficios empresariales seguirán siendo determinantes.

Dividendo de CaixaBank en noviembre 2026: Fechas clave, cuantías y cómo cobrarlo
Este desembolso se realizará mediante un dividendo a cuenta de 0,1844 euros brutos por acción, con cargo directo a los beneficios obtenidos por el grupo durante el primer semestre del ejercicio. Este pago representa el 40% del beneficio neto consolidado que el banco...
Cierre Ibex 35 | Sube un 0,67% con Solaria y Ferrovial disparadas
El Ibex 35 ha cerrado este martes, 27 de octubre de 2026, con una subida del 0,67%, hasta los 19.160,60 puntos, encadenando su tercera jornada consecutiva de ganancias. La Bolsa española recupera así los 19.100 puntos después de varias sesiones marcadas por la...
Por qué Bank of America cree que las bolsas europeas pueden caer un 10%
Bank of America mantiene su visión negativa sobre las bolsas europeas y sitúa el Stoxx 600 en 580 puntos para el segundo trimestre de 2027, una corrección cercana al 10% según su escenario. Sus estrategas Sebastian Raedler y Thomas Pearce advierten de que las acciones todavía no reflejan todos los riesgos financieros y cuestionan la rentabilidad del extraordinario ciclo de inversión en inteligencia artificial.